



text size
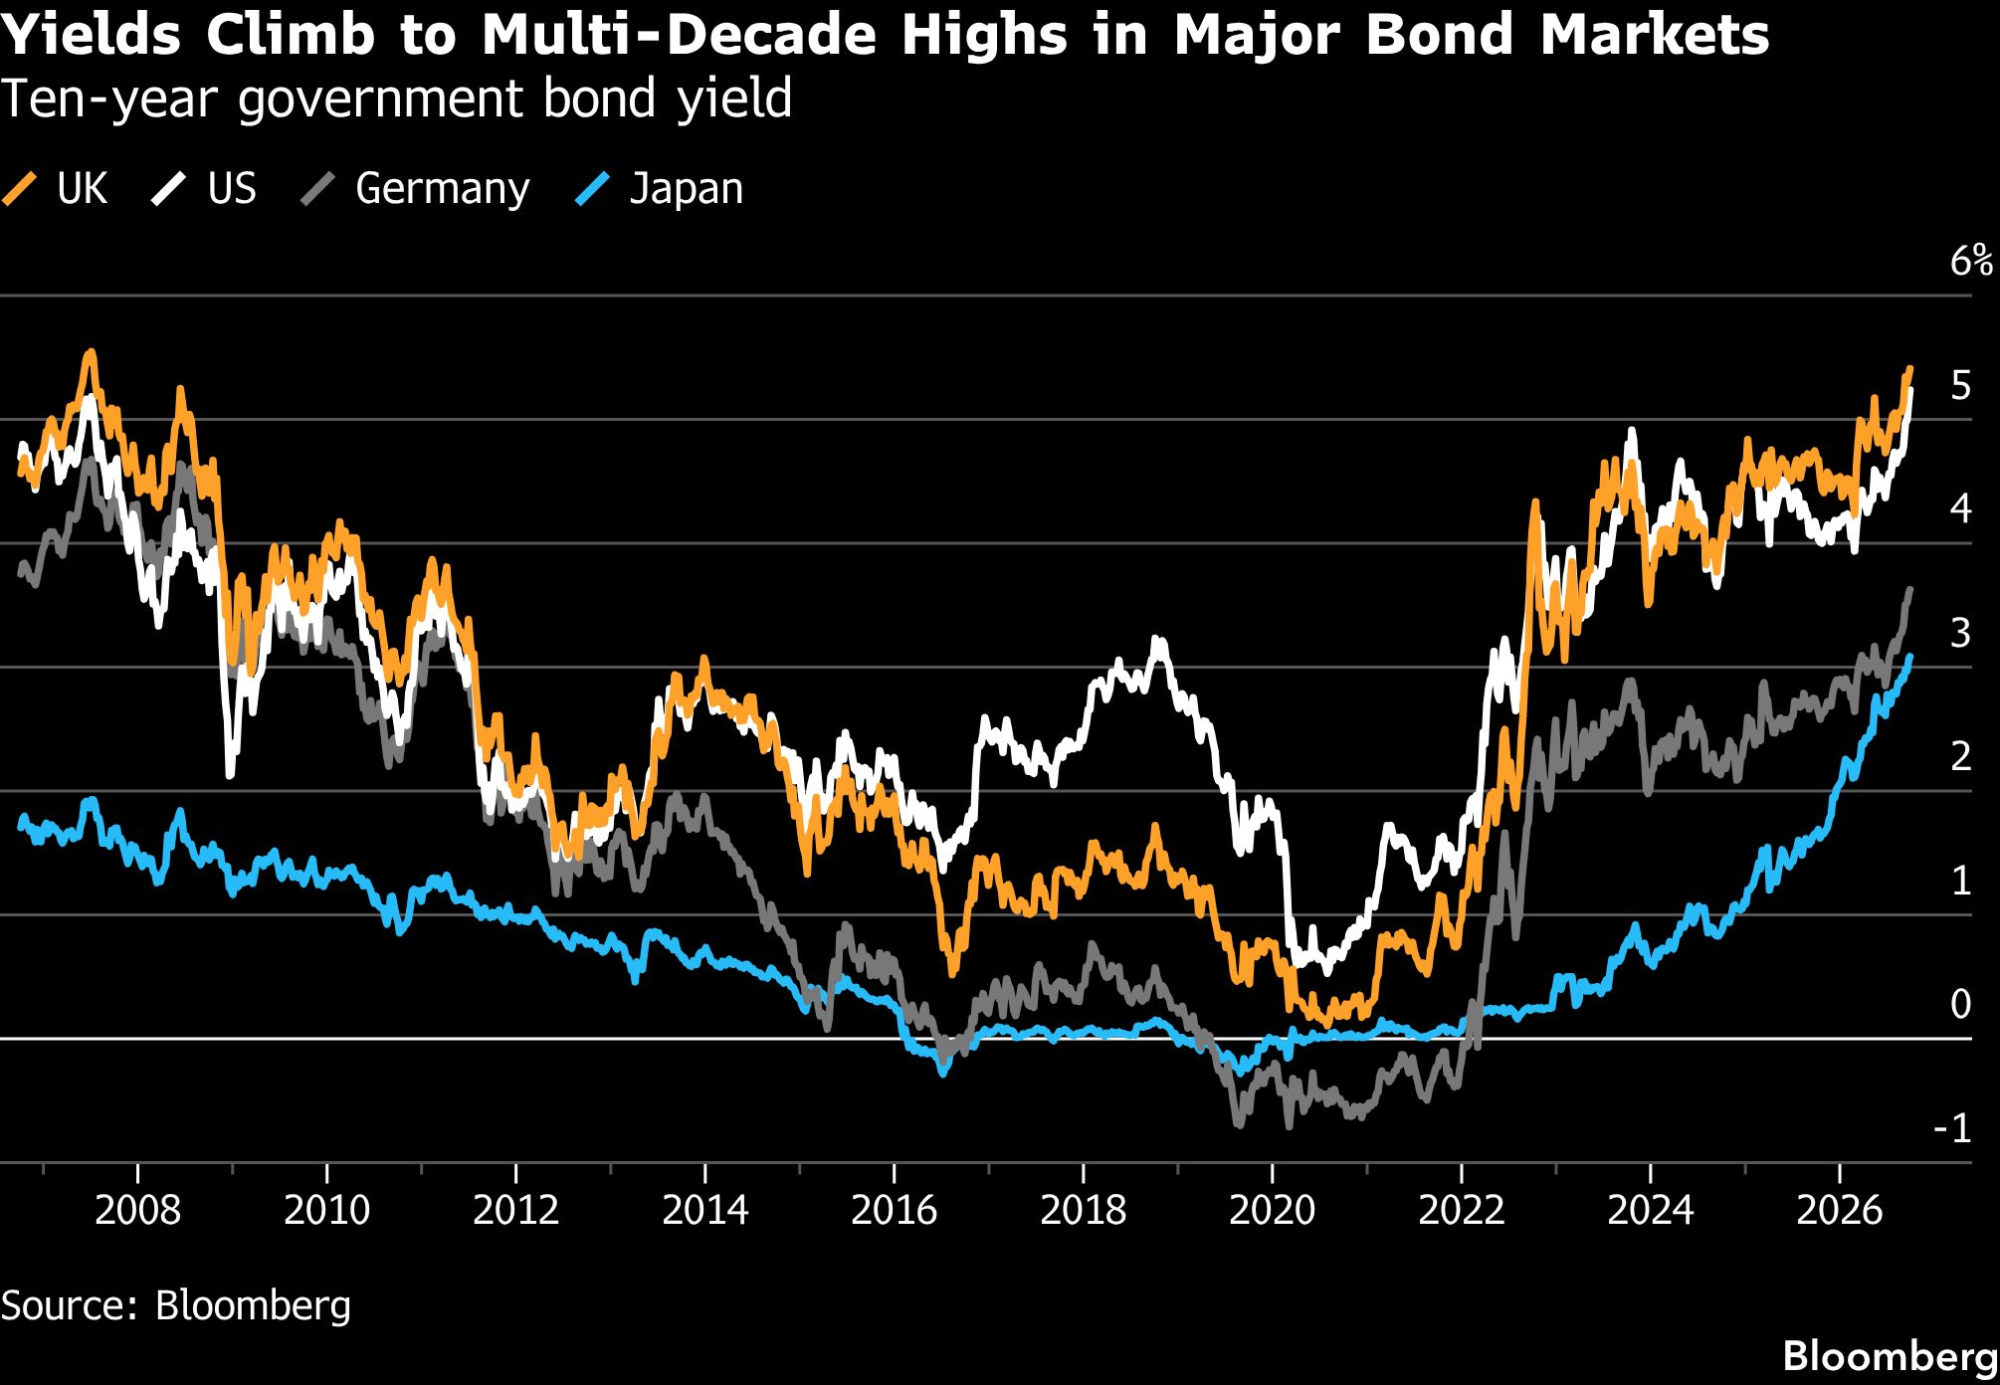
Prinosi na obveznice gotovo svakodnevno rastu širom svijeta, što je pokrenulo žestoku raspravu o razlozima tog rasta i o tome koliko bi još mogli da porastu.
Globalna rasprodaja obveznica podigla je prinos na referentne desetogodišnje američke državne obveznice na najviši nivo od 2007. godine, dok je više od polovine od 173 ispitanika u prošlonedjeljnoj anketi Markets Pulse ocijenilo da će prinos na američke tridesetogodišnje obveznice do kraja godine dostići šest odsto.
Troškovi zaduživanja od Japana do Francuske takođe dostižu nove višegodišnje rekorde, što je doprinijelo rastu prinosa na Bloombergov indeks ukupnog prinosa na državne obveznice (Bloomberg Global Aggregate Treasuries Total Return) na najviši nivo od 2000. godine. Vrijednost globalnih obveznica ove godine pao je za 2,7 odsto vrijednosti, dok su akcije porasle za 13 odsto.
Rasprodaja se odvija dok inflacija ne popušta, javne finansije izazivaju sve veću zabrinutost, a privreda pokazuje otpornost, što dodatno pritiska tržište obveznica, pa investitori pokušavaju da utvrde koji faktori zaista podižu prinose. U takvim okolnostima Torsten Slok iz kompanije Apollo Global Management među onima je koji upozoravaju da bi kamatne stope mogle ostati više tokom dužeg perioda.
"Čak i ako su neki ključni pragovi pređeni, ne smatramo da su dugoročni prinosi nužno dostigli nivo na kojem bi se sami stabilizovali", rekao je Gilles Moec, glavni ekonomista kompanije AXA Group.
 Bloomberg
Ovo je 10 razloga zbog kojih se globalne obveznice rasprodaju.
1. Otporan privredni rast
Investitori se obično okreću obveznicama kada su ekonomski izgledi loši. Međutim, američka ekonomija i dalje raste stabilnim tempom, dok se globalna privreda dobro drži uprkos ratu između SAD i Irana i visokim troškovima zaduživanja.
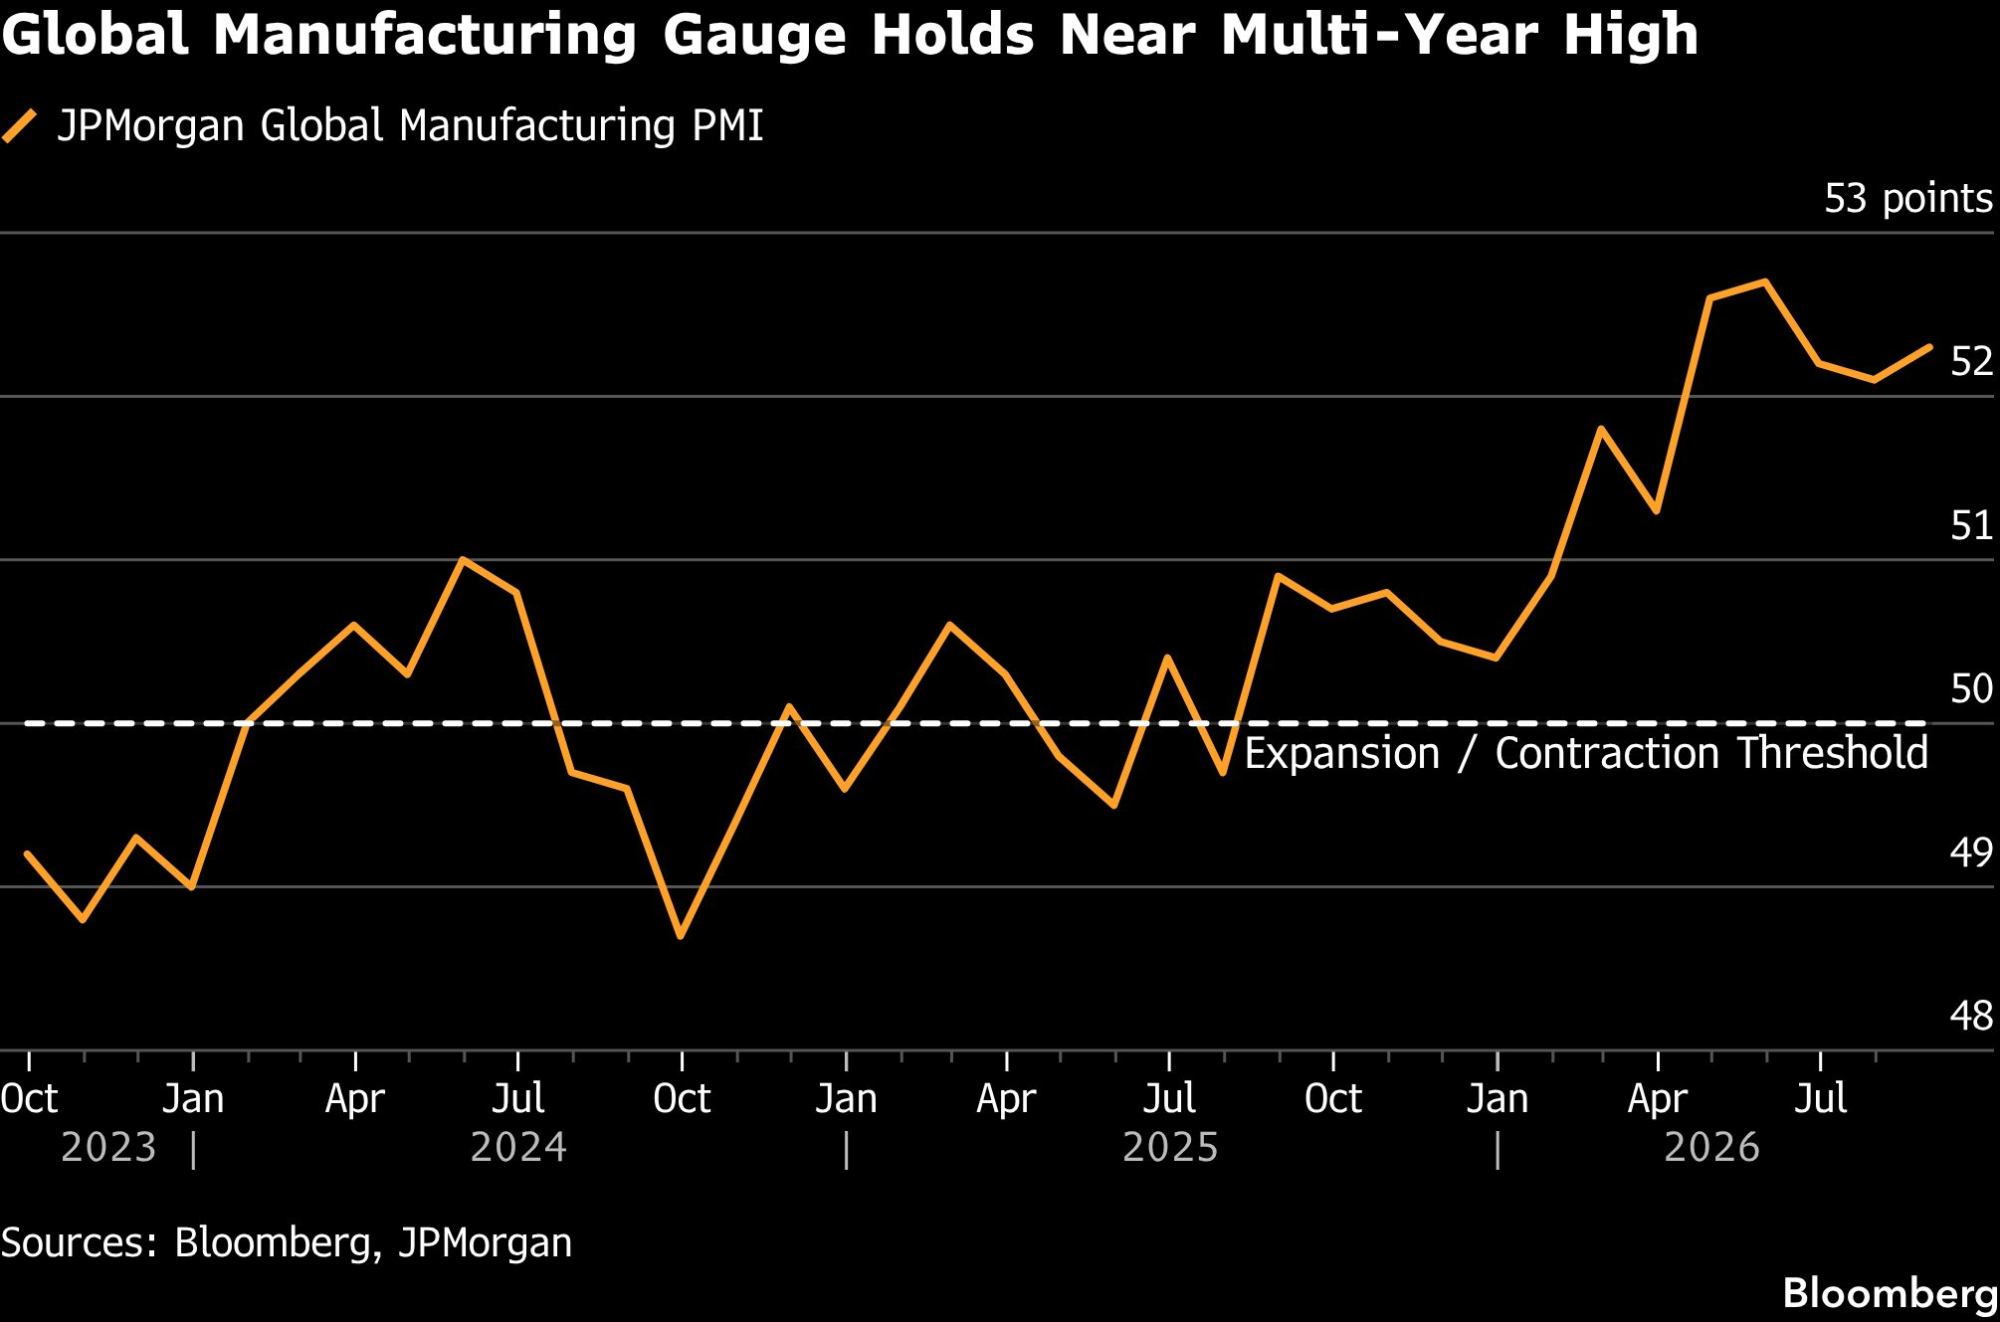
Aktivnost kompanija širom svijeta je snažna, a pokazatelji u prerađivačkoj industriji ukazuju na najbrži rast u velikim ekonomijama u posljednjih nekoliko godina.
Takva otpornost podstiče inflaciju i povećava rizik od novih povećanja kamatnih stopa, dok investitorima istovremeno daje razlog da prednost daju akcijama u odnosu na obveznice. Inflacija je nepovoljna za obveznice jer smanjuje realnu vrijednost kupona i glavnice koje investitori treba da prime u budućnosti.
"Rast je i dalje snažan i, sudeći prema posljednjim indeksu menadžera nabavke (PMI), dodatno ubrzava", rekao je Martin Harvey, menadžer portfelja za obveznice u kompaniji Wellington Management. "Obveznice trenutno nisu dobra zaštita od pada vrijednosti akcija."
 Bloomberg
2. Više cijene sirovina
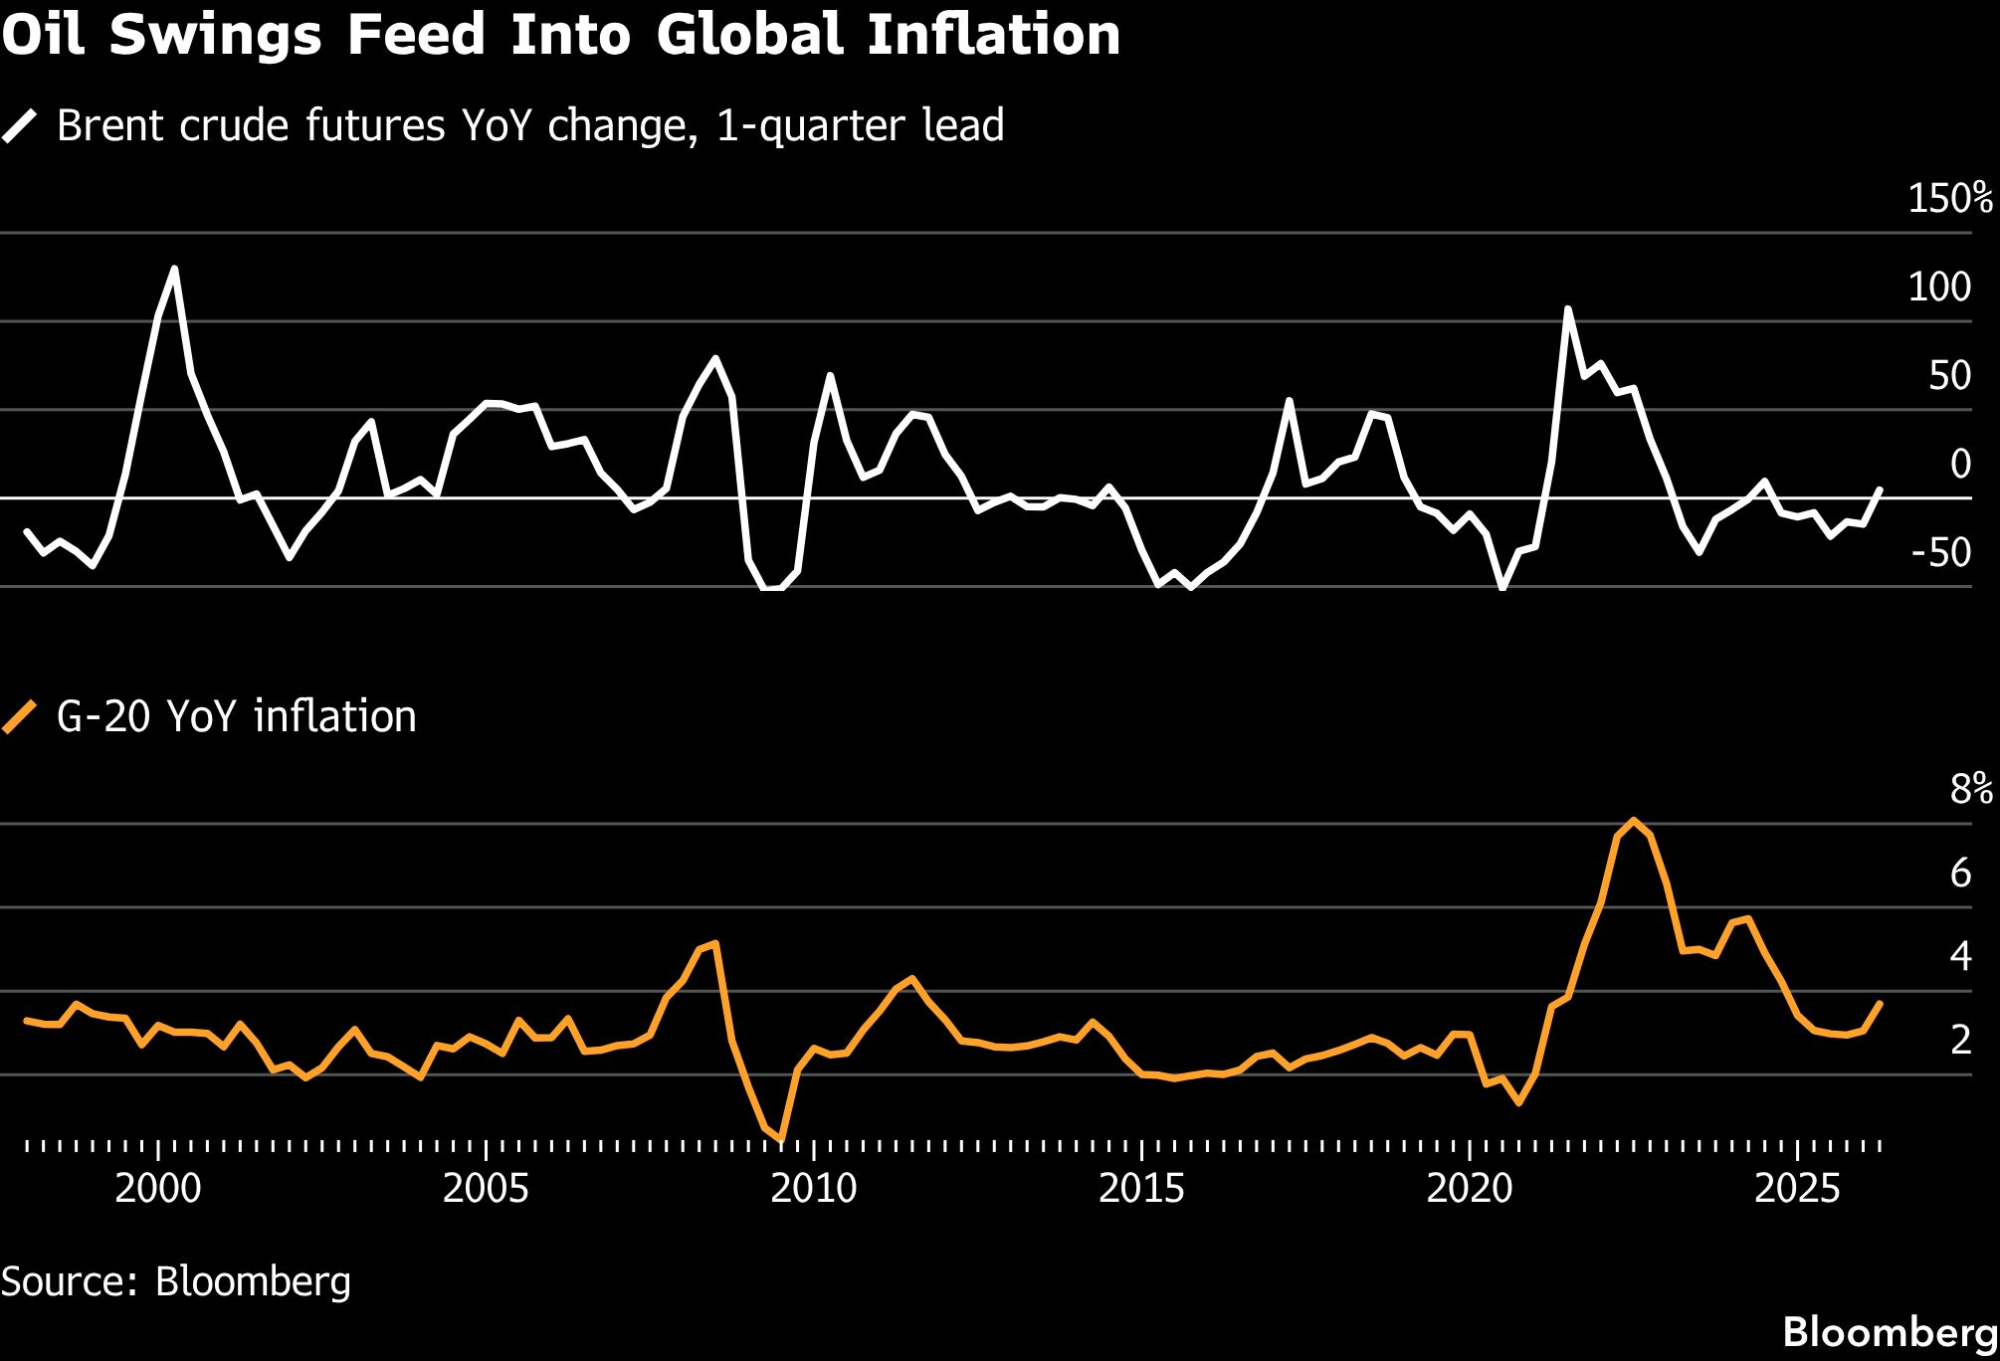
Rat između SAD i Irana izazvao je, prema ocjeni Goldman Sachs Group, najveći potres u snabdijevanju naftom do sada.
Cijena sirove nafte brent dostigla je čak 126,41 dolar po barelu, jer je sukob ograničio transport energenata kroz ključni Ormuski moreuz. To je zauzvrat podiglo cijene gasa i dizela i doprinijelo tome da ukupni inflatorni pritisci ostanu povišeni.
Istovremeno, rastu i cijene hrane, dijelom zbog nedavnih toplotnih talasa.
 Bloomberg
3. Povećanje kamatnih stopa
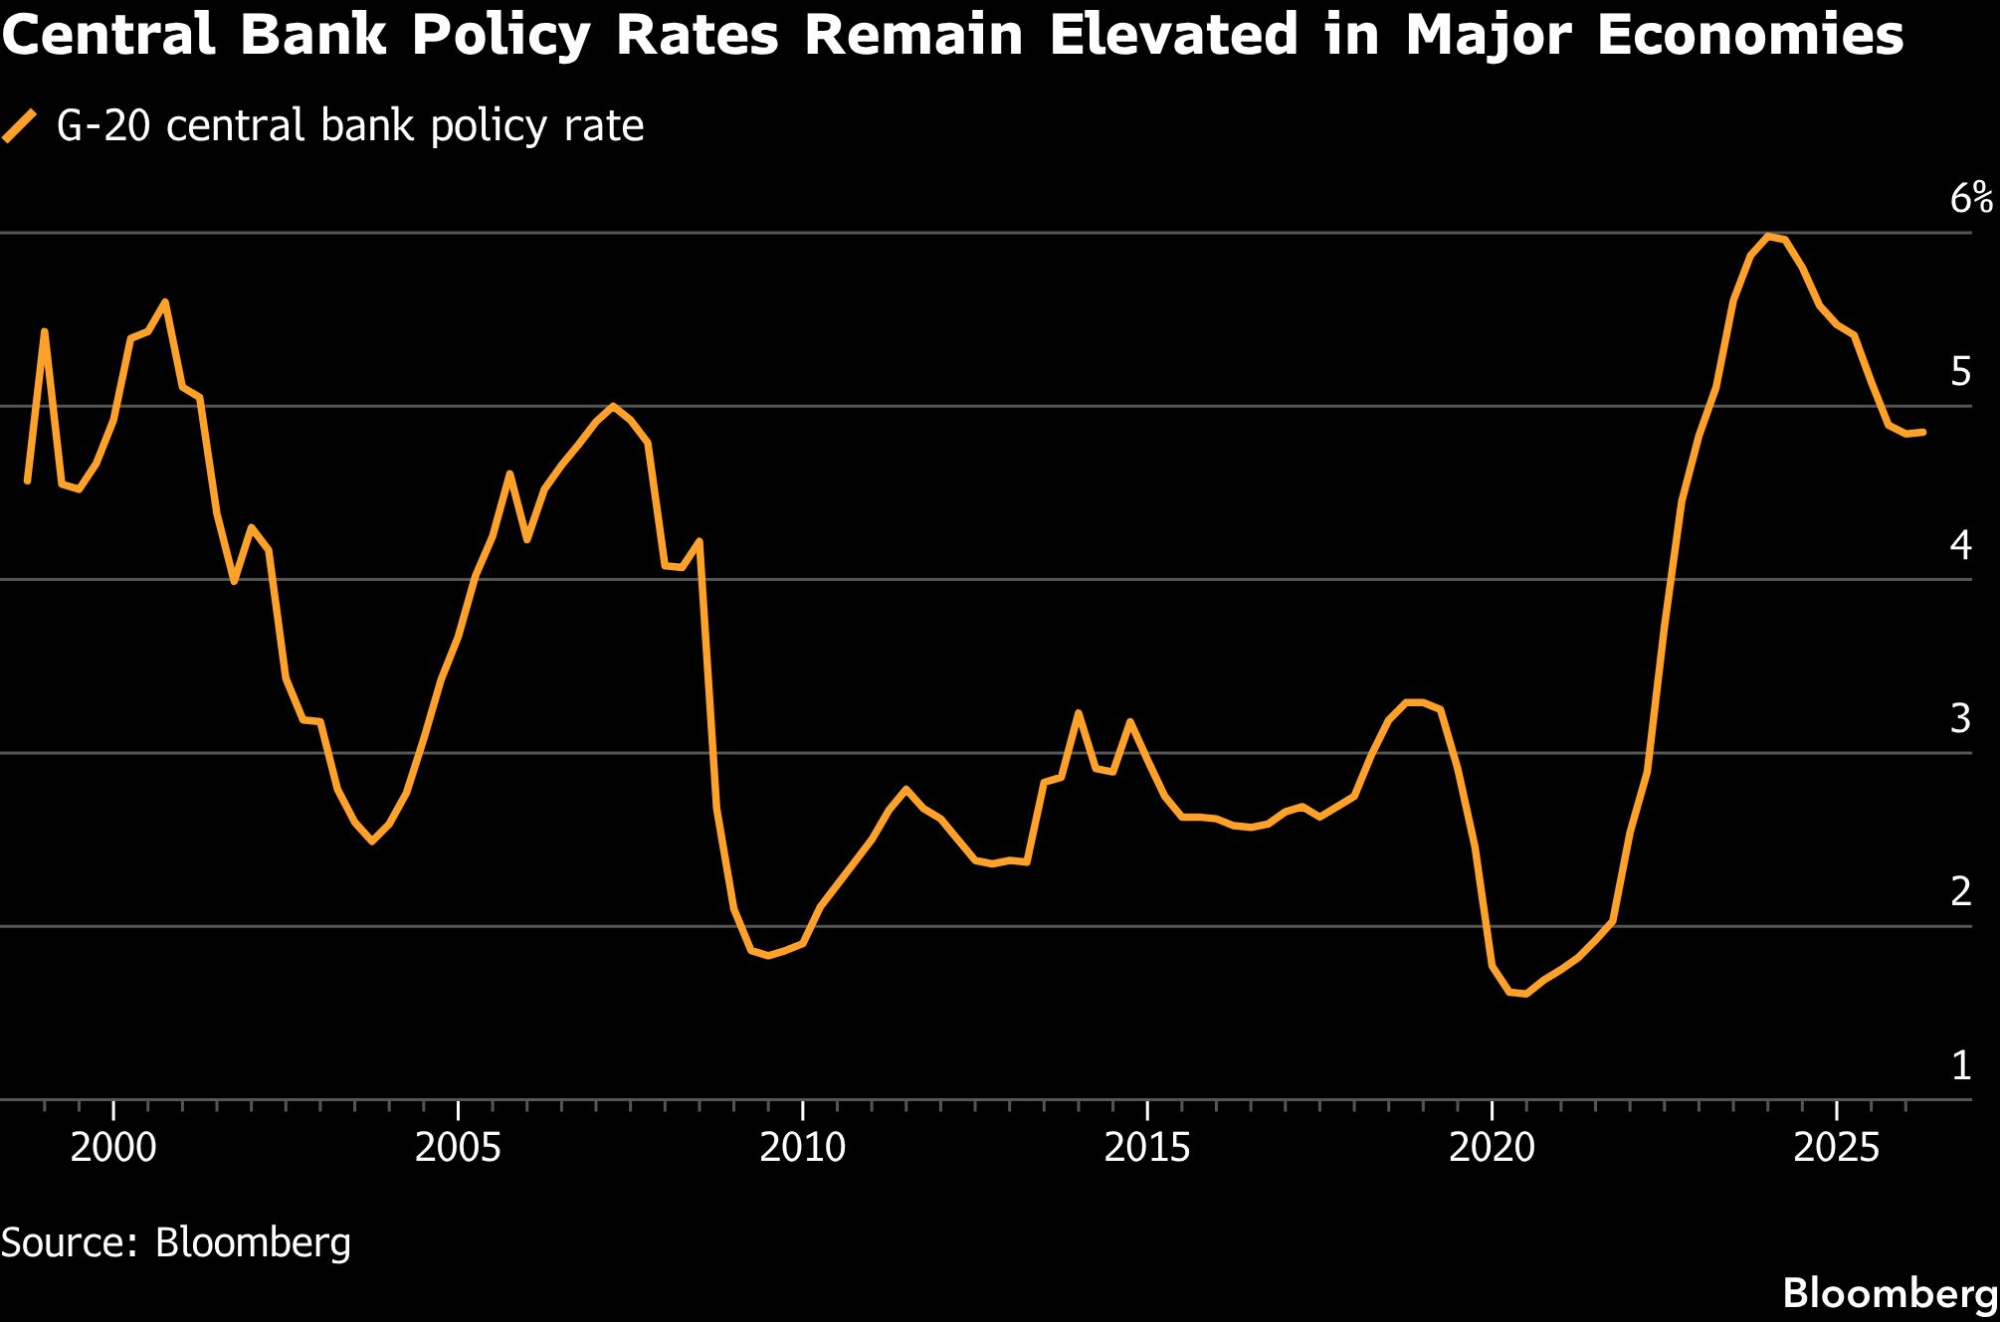
Američke Federalne rezerve podigle su kamatne stope u septembru, dok zvaničnici poručuju da bi zbog inflacije iznad ciljanih dva odsto mogla biti potrebna dodatna povećanja.
Centralne banke Australije i Japana takođe su podigle kamate kako bi obuzdale inflaciju, dok trgovci sada očekuju povećanje stopa u Velikoj Britaniji, Kanadi i Evropi u narednim mjesecima.
Nedavno objavljena analiza pokazala je da se oko 90 odsto rasta nominalnog prinosa na desetogodišnje američke obveznice od avgusta 2020. dogodilo u vreme objavljivanja izveštaja o zapošljavanju van poljoprivrednog sektora i govora ključnih zvaničnika Federalnih rezervi. To ukazuje da očekivanja tržišta u vezi sa kratkoročnim kamatnim stopama imaju dominantan uticaj na prinose.
Kako troškovi zaduživanja rastu, vlasnici nekretnina rjeđe refinansiraju kredite, čime se produžava ročnost hipotekarnih obveznica i neki investitori primoravaju da prodaju američke državne obveznice kako bi nadoknadili povećani kamatni rizik.
Pojedini analitičari spekulišu da je kritika Federalnih rezervi koju iznosi predsjednik Donald Trump narušila kredibilitet centralne banke u borbi protiv inflacije, što bi mogao biti dodatni razlog za izbjegavanje američkog duga. Međutim, analitičari kompanije Evercore ISI naveli su u izvještaju da ne vide nikakve dokaze za to.
 Bloomberg
4. Zaduživanje tehnoloških giganata i ulaganja u infrastrukturu
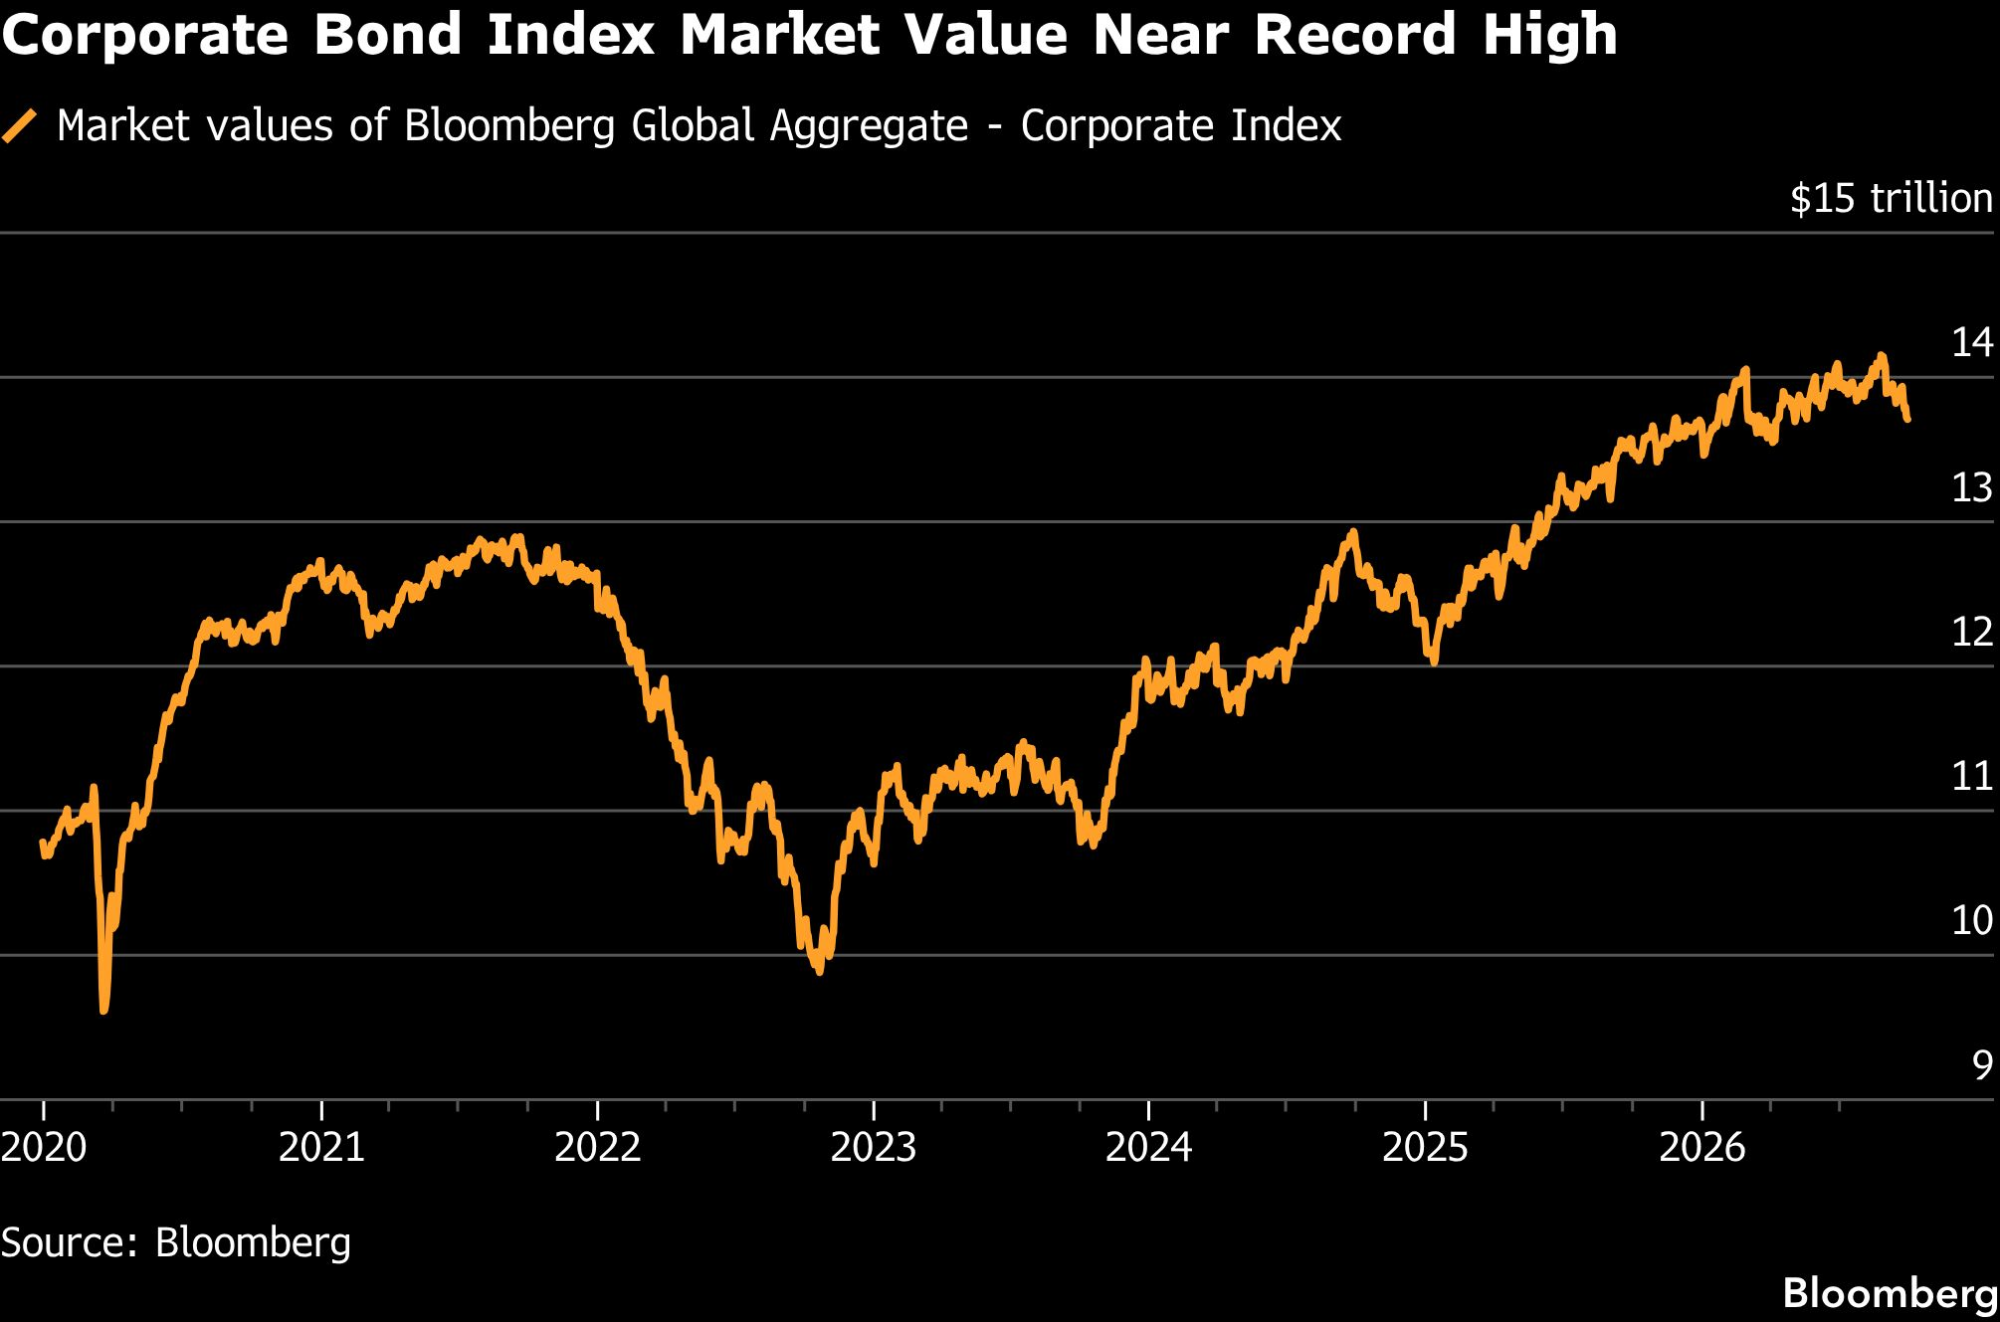
Nadmetanje u izgradnji infrastrukture za vještačku inteligenciju (AI) pokrenula je talas zaduživanja koji dodatno povećava količinu duga na tržištu. Kompanije su ove godine širom svijeta prodale obveznice u vrijednosti od više od 400 milijardi dolara kako bi finansirale tehnološka ulaganja, pri čemu se veliki dio tog iznosa odnosi na SAD.
To primorava sve vrste zajmoprimaca, uključujući vlade i kompanije koje finansiraju spajanja i akvizicije, da se sve više nadmeću za novac investitora.
"To bi na kraju trebalo da doprinese rastu prinosa na visokokvalitetne državne obveznice, poput američkih državnih obveznica, jednostavno zbog naglog povećanja ponude", napisao je Arif Husain, direktor globalnog sektora obveznica u kompaniji T. Rowe Price, koja upravlja imovinom vrednom 1,9 biliona dolara.
Analitičari Barclaysa navode da je buduća potrošnja na infrastrukturu još jedan razlog zbog kojeg se američka privreda pokazala otpornom uprkos višim troškovima zaduživanja.
 Bloomberg
5. Fiskalni deficiti i dug
Fiskalni rizici rastu zbog dugotrajnih budžetskih deficita i nespremnosti vlada da ih zaista rješavaju. Dug SAD nedavno je prvi put premašio 40 biliona dolara, podstaknut poreskim olakšicama, ali i posljedicama finansijske krize iz 2008. godine, pandemije kovida 19 i nedavnih energetskih i geopolitičkih potresa.
Očekuje se da će zemlje Organizacije za ekonomsku saradnju i razvoj (OECD) ove godine pozajmiti ukupno 18 biliona dolara, što dodatno povećava ponudu duga na tržištu i podstiče investitore da zahtijevaju više kamatne stope da bi ga kupile.
Francuska je, na primjer, među zemljama koje sada plaćaju znatno više za zaduživanje, jer se investitori pripremaju za izbore naredne godine i mogućnost da populistička vlada poveća javnu potrošnju.
"Naizgled nezaustavljiv rast dugoročnih kamatnih stopa u razvijenim ekonomijama sve više dovodi u pitanje održivost javnog duga pojedinih zemalja", rekla je Katharine Neiss, zamjenica direktora globalnog ekonomskog sektora u kompaniji PGIM Credit.
U SAD, Steven Blitz, direktor za globalnu makroekonomiju i strategiju u kompaniji TS Lombard, rekao je da, budući da nema političke volje da se prihvati recesija, rast prinosa vjerovatno neće stati na šest odsto i da bi prinosi u narednih nekoliko godina mogli da dostignu i osam odsto.
|
O tome šta je poguralo prinose na obveznice i kakva su očekivanja za naredni period, za Bloomberg Adria TV govorio je direktor Decentia Advisoryja Hrvoje Japunčić. Na pitanje koji su faktori doveli do snažnog rasta prinosa na globalne obveznice, Japunčić kaže da je riječ o kombinaciji inflacionih, geopolitičkih i fiskalnih pritisaka. "Svjedoci smo da prinosi na obveznice, ne samo u Sjedinjenim Državama, već i u EU i šire, bilježe značajan rast. Inflatorni pritisci su i dalje prisutni, posebno u segmentu energetike, dok istovremeno imamo veliku neizvjesnost i političke tenzije. Sve to zajedno utiče na stanje javnih finansija, a centralne banke u tom kontekstu podižu kamatne stope. Naravno, to utiče i na kretanje prinosa, kako kratkoročnih, tako i dugoročnih obveznica." Japunčić očekuje da bi rast prinosa na obveznice mogao da se nastavi i u narednim kvartalima, imajući u vidu aktuelne geopolitičke rizike. "Očekujem da će taj trend potrajati još jedan do dva kvartala. Nažalost, trenutna situacija na Bliskom istoku i rusko-ukrajinska kriza ne pokazuju tendenciju smirivanja. U tom kontekstu, mislim da ćemo i dalje biti svjedoci ovakvih trendova." Cijena nafte iznad 100 dolara dodatno komplikuje inflatornu sliku, ali istovremeno otvara pitanje kako investitori treba da se pozicioniraju prema energetskom sektoru. Japunčić ukazuje na snažne rezultate naftnih i energetskih kompanija, ali upozorava na neizvjesnost srednjoročnih i dugoročnih kretanja. "Sudeći po korporativnim rezultatima vidimo da su naftne i energetske kompanije ostvarile veoma snažne rezultate i da upravo one imaju direktnu korist od ovakvog kretanja cijena. Međutim, i dalje postoji velika neizvjesnost kada je riječ o isporukama sa Bliskog istoka, zimskom periodu i samim geopolitičkim okolnostima. Sve to zajedno može nastaviti da podržava rast cijena energenata", navodi Japunčić. On smatra da u ovakvom okruženju mogućnosti za zaštitu od rizika postoje, ali da je teško zauzeti čvrstu srednjoročnu ili dugoročnu poziciju. "Za one koji su prisutni na tržištu kroz derivate, naftne derivate ili same energente, mogućnosti za osiguranje postoje. U tom kontekstu svakako je moguće hedžirati pozicije. Ipak, veoma je neizvjesno sada procjenjivati srednjoročne i dugoročne trendove i na osnovu njih se pozicionirati", zaključuje Japunčić. |
6. Rashodi za odbranu
Globalna vojna potrošnja dostigla je rekordni nivo, podstaknuta ratom između SAD i Irana, nastavkom sukoba u Ukrajini i širim trendom povećanja izdvajanja za odbranu u zemljama NATO-a, na Bliskom istoku i u Aziji.
Budžet SAD za odbranu dostigao je bilion dolara u fiskalnoj 2026. godini, prvi put u istoriji premašivši taj prag.
Rast vojne potrošnje povećava potrebe vlada za finansiranjem, podstiče veću prodaju obveznica i podstiče rast prinosa.
7. Uticaj Japana
Japan se suočava sa problemom slabog jena, a vlasti bi mogle da prodaju strane obveznice kako bi podržale njegovu vrijednost.
Podaci Ministarstva finansija pokazali su da je vrijednost japanskih ulaganja u strane hartije od vrijednosti krajem avgusta pala za rekordnih 87,8 milijardi dolara u odnosu na prethodni mjesec, što ukazuje da je Japan vjerovatno prodavao američke državne obveznice kako bi podržao jen.
Svaka nova intervencija dodatno bi pritisla globalno tržište obveznica, iako se smatra da je želja za zaštitom tržišta američkih državnih obveznica jedan od razloga zbog kojih su SAD pomogle Tokiju da podrži jen.
U međuvremenu, Ed Yardeni, predsjednik i glavni investicioni strateg kompanije Yardeni Research, smatra da rasprodaji obveznica doprinosi i povlaćenje iz strategija zarade na razlici u kamatama (engl. carry trade) zasnovane na zaduživanju u jenima. Kod te strategije investitori pozajmljuju jen kako bi ulagali u imovinu koja donosi veći prinos.
"Rast kamatnih stopa u Japanu sada primorava investitore koji koriste carry trade da prodaju državne obveznice širom svijeta koje su kupili novcem iz jeftinih kredita u jenima", napisao je on.
8. Trgovinski ratovi
Trgovinski rat koji vodi Trump dodatno povećava rizik od inflacije, jer više carine poskupljuju uvoznu robu i prijete da zadrže inflaciju povišenom.
To zauzvrat jača očekivanja da će kamatne stope ostati više u dužem periodu i dodatno podstiče rast prinosa na obveznice.
Trgovinski sporovi su simptom dublje geopolitičke rascjepkanosti i sve nestabilnijih globalnih izgleda, u okruženju u kojem investitori zahtijevaju više prinose kao nadoknadu za veću neizvjesnost.
"Čini se da su zbog sve većih geopolitičkih rizika mnoge zemlje manje spremne da drže američki državni dug", rekao je Steven Barrow, direktor strategije za zemlje G10 u Standard Banku.
Neizvjesnost u vezi sa ekonomskom politikom i smanjivanje dodatnih koristi od držanja američkog državnog duga (engl. convenience yield) donekle su doprinijeli rastu prinosa na američke obveznice, naveli su analitičari Evercorea. Convenience yield označava situaciju u kojoj su investitori spremni da plate višu cijenu i prihvate niži prinos zbog likvidnosti, sigurnosti i koristi od američkih državnih obveznica kao kolaterala.
9. Promjena strukture vlasništva
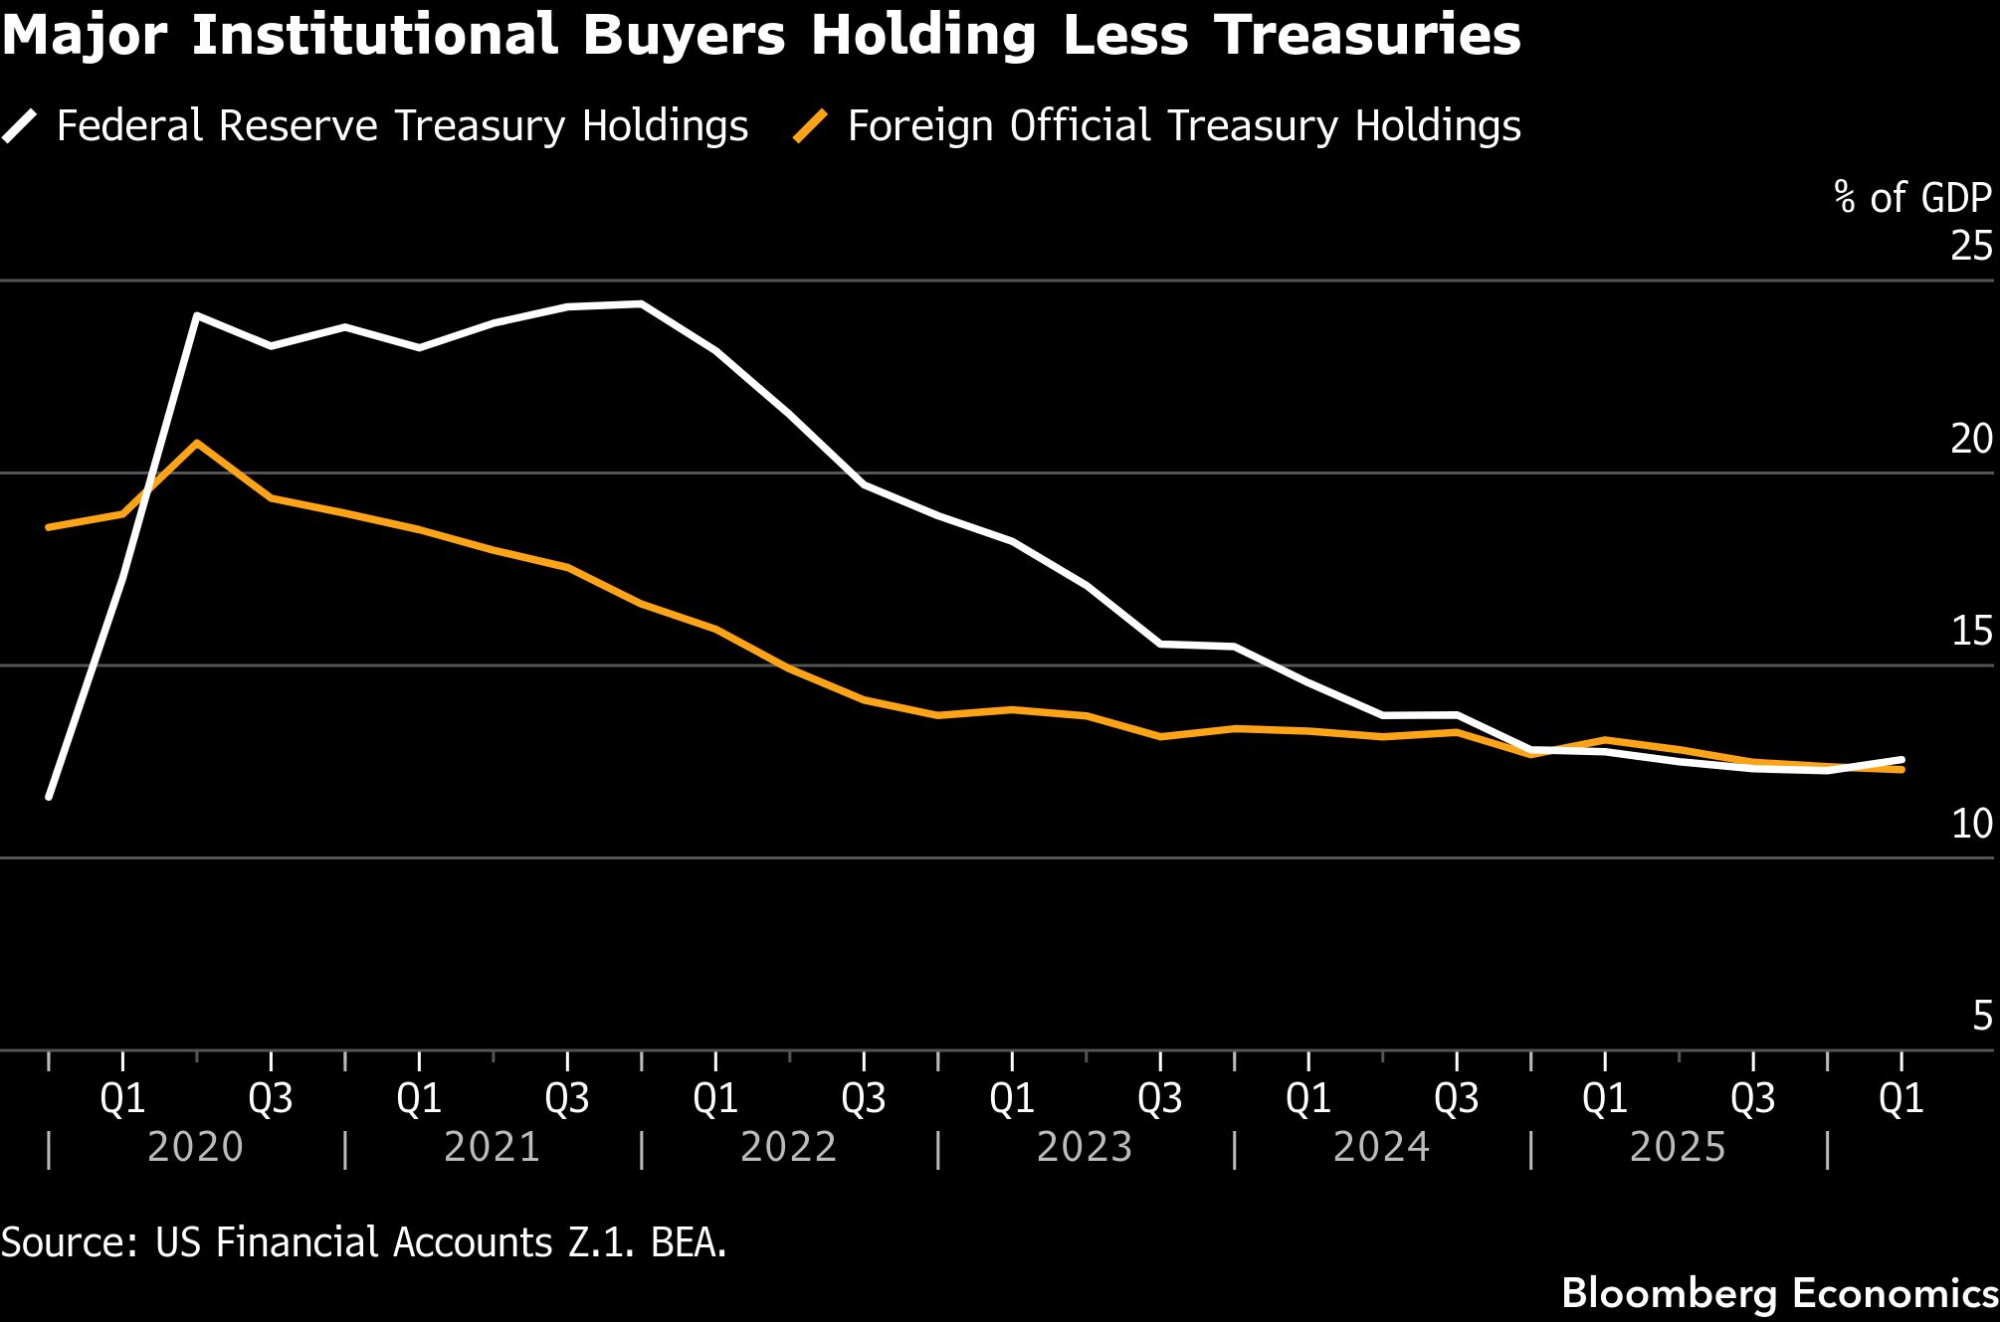
Kada je riječ o američkim državnim obveznicama, baza kupaca se sve više pomjera od Federalnih rezervi i stranih centralnih banaka ka domaćim i stranim privatnim investitorima, poput hedž-fondova.
Bloomberg Economics procjenjuje da su ulaganja Federalnih rezervi i stranih zvaničnih institucija u američke državne obveznice, izražena kao udio u BDP-u SAD, od 2020. godine pala za oko 12, odnosno osam procentnih poena.
Istraživači njujorškog ogranka Federalnih rezervi naveli su prošlog mjeseca da je tržište tokom vremena postalo "sve osjetljivije na cijenu", što objašnjava "značajan dio istorijskih promjena prinosa".
Norveški državni investicioni fond nedavno je predložio smanjenje udjela državnih obveznica u svom portfelju vrijednom 2,3 biliona dolara.
 Bloomberg
10. Kraj viška globalne štednje
Na kraju, višak globalne štednje koji je decenijama pomagao da troškovi zaduživanja ostanu niski sada je nestao.
Tri faktora koja su od globalne finansijske krize podsticala višak štednje - fiskalna štednja, smanjenje zaduženosti u SAD i kineski izvoz - sada slabe ili su ograničeni zbog protekcionističkih politika, navodi Oxford Economics.
U međuvremenu, analitičari Moody'sa naveli su u izvještaju objavljenom 1. oktobra da starenje stanovništva, uz pad stope fertiliteta i produženje životnog vijeka, predstavlja još značajan kreditni rizik. Ti trendovi će smanjiti ponudu radne snage, ograničiti privredni rast i povećati troškove penzija, navodi se u izvještaju.
Ovi trendovi javljaju se u trenutku kada su vladama i kompanijama potrebne ogromne količine kapitala, što ponovo primorava zajmoprimce da se snažno nadmeću za novac investitora i podstiče rast prinosa.
- U pisanju pomogli Dan Wilchins i Sydney Maki.