



text size
Desetljećima je japanski jen bio jedna od omiljenih svjetskih valuta za investitore koji se žele jeftino zadužiti i taj novac uložiti u imovinu koja nudi više prinose.
Strategija, poznata kao carry trade, obično je popularna kada je volatilnost na tržištu niska, a razlike između kamatnih stopa u različitim zemljama velike, često zato što središnje banke vode različite monetarne politike. Jedna može povećavati troškove zaduživanja kako bi suzbila inflaciju, dok ih druga zadržava na niskoj razini kako bi potaknula gospodarski rast.
Strategija može donositi stabilne prinose sve dok su tečajevi relativno stabilni. Međutim, iznenadna kretanja valuta mogu brzo dovesti do velikih gubitaka. Kada se takve pozicije masovno zatvaraju, mogu dodatno pojačati volatilnost na financijskim tržištima, navodeći investitore da napuste rizičniju imovinu s višim prinosima i potencijalno pokrenu širu rasprodaju na tržištima obveznica i dionica.
Sada se počinje mijenjati dinamika koja je jen činila tako privlačnom valutom za financiranje. Kako Banka Japana (BOJ) povećava kamatne stope, zaduživanje u jenima postaje skuplje, a potencijalni prinosi od ove strategije se smanjuju. To navodi pojedine investitore da traže druge mogućnosti, uključujući kineski offshore juan.
Kako funkcionira carry trade?
U financijskom žargonu, "carry" neke imovine predstavlja prinos koji investitor ostvaruje dok je drži, umanjen za troškove njezinog financiranja. Carry trade podrazumijeva jeftino zaduživanje radi kupnje imovine s višim prinosom i ostvarivanje zarade držanjem te pozicije tijekom vremena.
Pretpostavimo da investitor posudi milijun jena po kamatnoj stopi od jedan posto, konvertira sredstva u dolare i uloži ih u dolarski fond koji donosi kamatu od četiri posto. Ako tečaj ostane stabilan, investitor zarađuje razliku od tri postotna boda između dviju kamatnih stopa. Investitori često drže takve pozicije mjesecima ili godinama kako bi maksimalno povećali prinose, iako ih mogu brzo zatvoriti ako se tržišni uvjeti promijene.
Investitori koji ne žele ili nisu u mogućnosti kupovati imovinu u valuti s višim prinosom također mogu pristupiti carry trade strategiji putem izvedenica (derivata), poput valutnih zamjena (swapova) i terminskih ugovora.
Koje su valute popularne za financiranje carry trade strategija?
Jen je desetljećima bio jedna od najpoželjnijih svjetskih valuta za financiranje jer je Japan držao kamatne stope na iznimno niskoj razini nakon pucanja mjehura cijena imovine početkom devedesetih godina prošlog stoljeća. Dok je BOJ smanjivao kamatne stope na nulu, a kasnije i ispod nule u pokušaju da oživi gospodarski rast, zaduživanje u jenima postalo je znatno jeftinije nego u mnogim drugim velikim valutama. To ga je učinilo privlačnim kako institucionalnim, tako i malim investitorima koji su željeli zaraditi na razlikama između kamatnih stopa.
Međutim, jen je počeo gubiti privlačnost kao valuta za financiranje otkako je BOJ u ožujku 2024. napustio politiku negativnih kamatnih stopa i počeo povećavati troškove zaduživanja. Dodatni rizik za carry trgovce predstavljale su i ponovljene intervencije japanskih vlasti od 2022. godine kako bi ojačale slabi jen, uključujući povijesnu zajedničku intervenciju s SAD-om 31. srpnja ove godine.
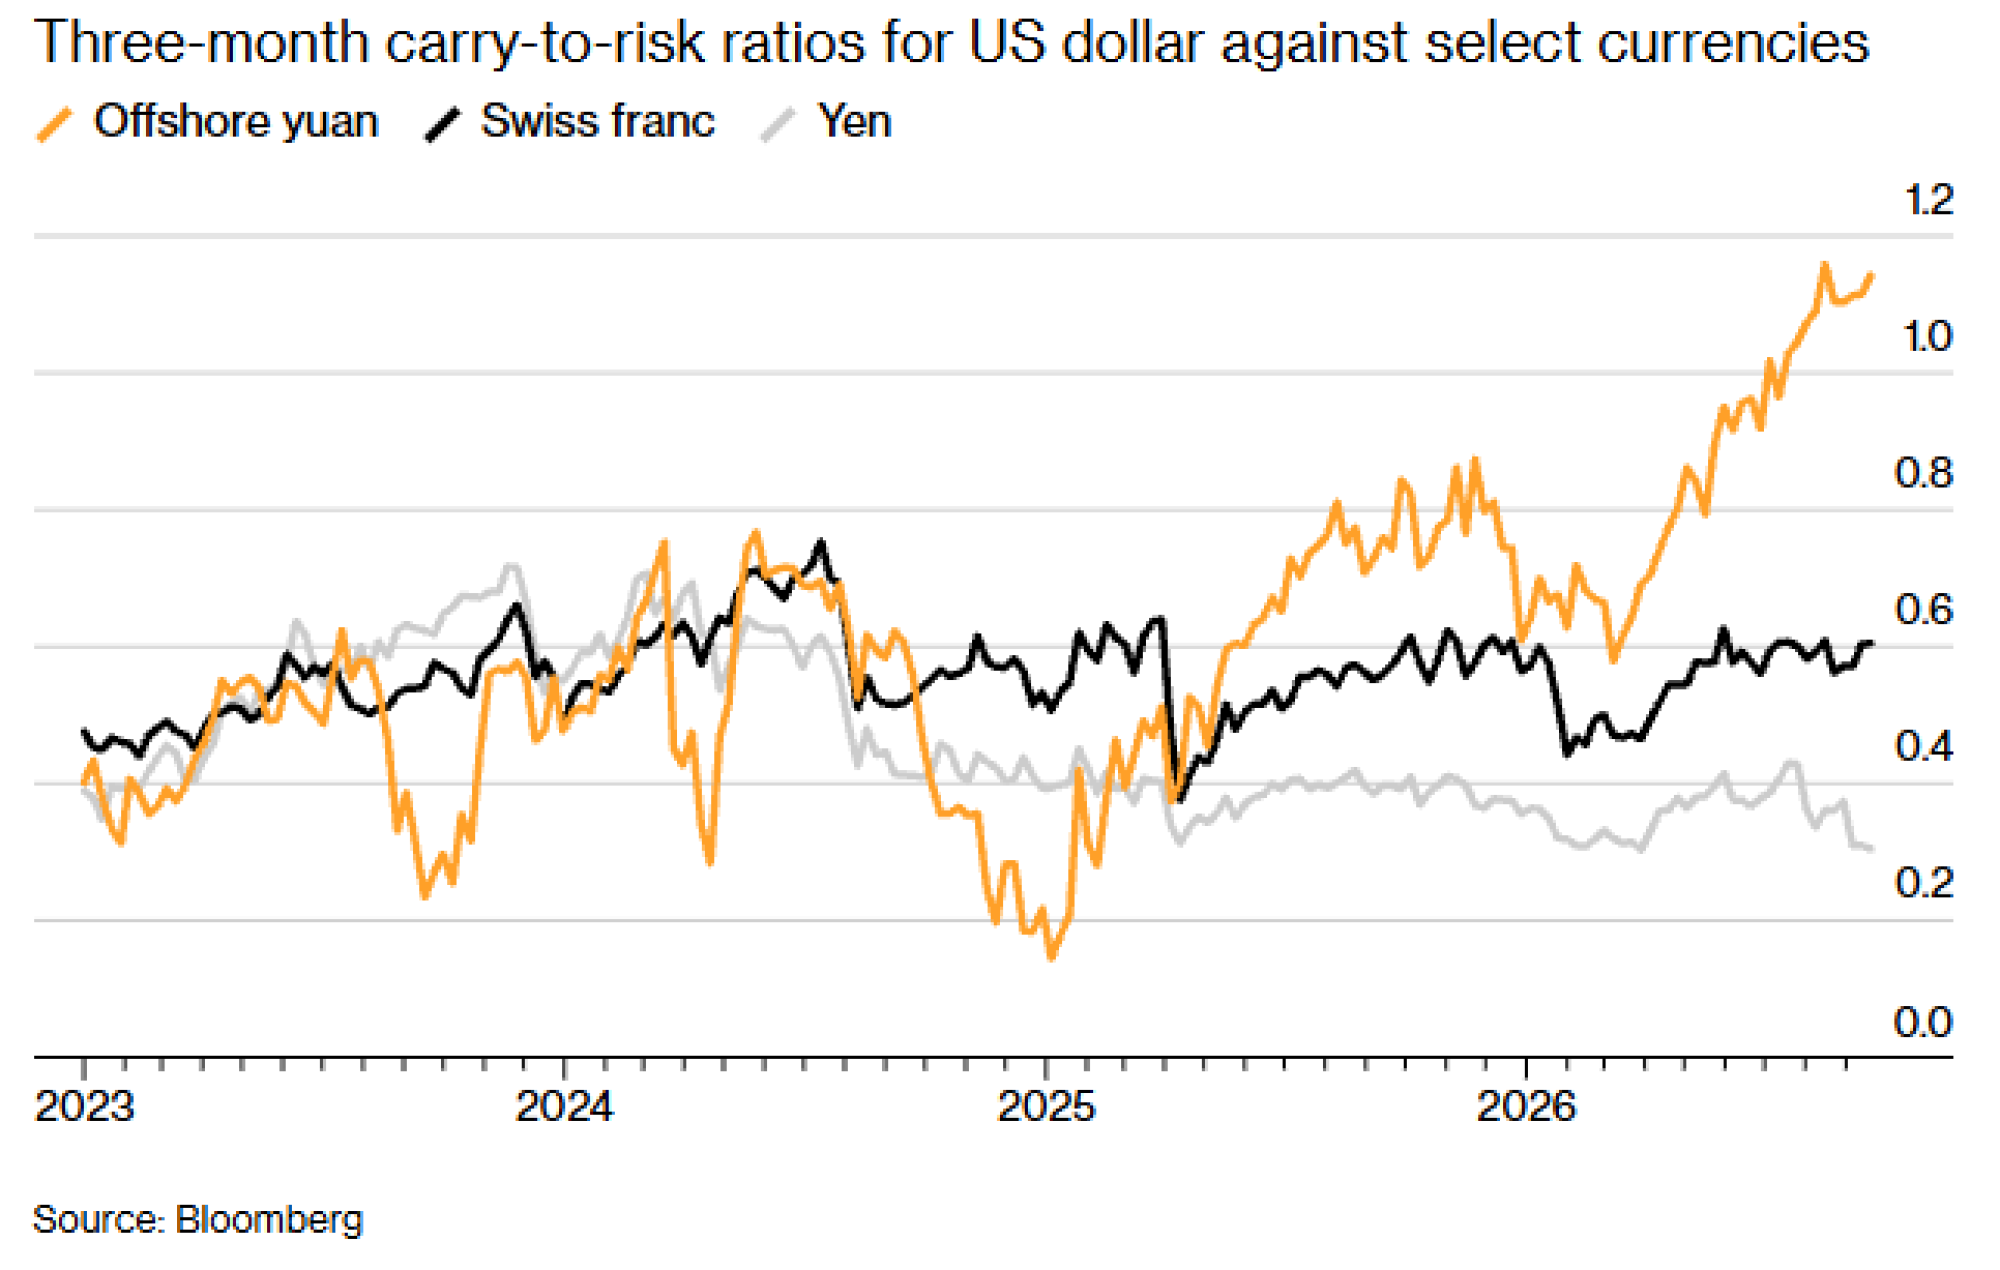
Prilikom odabira valute za financiranje, trgovci procjenjuju ne samo koliko se jeftino mogu zadužiti, već i rizik od volatilnosti tečaja. Promatrani zajedno, ovi čimbenici – obuhvaćeni pokazateljem poznatim kao omjer prinosa i rizika – izdvajaju dvije valute: švicarski franak i kineski offshore juan. Švicarska narodna banka drži referentnu kamatnu stopu na nuli i spremna je intervenirati protiv prekomjernog jačanja švicarskog franka. Istodobno, offshore juan postaje sve privlačniji zbog niske volatilnosti, čemu pridonosi to što Narodna banka Kine svakodnevno određuje referentni tečaj oko kojeg se valuta smije kretati.
Kineska i švicarska valuta nadmašuju jen kao izvori financiranja
Koji su rizici za investitore?
Ekonomisti su carry trade usporedili sa skupljanjem kovanica ispred parnog valjka – novac vam je nadohvat ruke, sve dok se ne zadržite predugo i ne budete zgaženi.
Da bi ostvarili profit, investitori moraju zaraditi na razlici između kamatnih stopa više nego što izgube uslijed kretanja tečaja. Upravo tu leži najveći rizik. Valute mogu zabilježiti mnogo oštrija kretanja od razlike između kamatnih stopa, čime brzo mogu izbrisati prinose od carry trade strategije.
U prethodnom primjeru carry trade strategije, pretpostavimo da nakon godinu dana investicija vrijedi 10.400 dolara. Međutim, jen je u međuvremenu ojačao na 80 jena za dolar, pa prihodi sada vrijede samo 822.000 jena nakon plaćanja kamate od jedan posto na kredit u jenima. To je manje od prvotno posuđenih milijun jena.
Koliko su carry trade strategije značajne na tržištu?
Teško je precizno utvrditi koliko je novca uključeno jer carry trade strategije imaju mnogo različitih oblika, a dostupni tržišni podaci rijetko otkrivaju strategije koje stoje iza pojedinačnih pozicija investitora.
Istraživači Banke za međunarodna poravnanja pokušali su procijeniti opseg carry trade strategija financiranih u jenima u izvješću iz rujna 2024. godine. Procijenili su da su nebankarski sudionici na tržištu apsorbirali neto ponudu od oko 200 bilijuna jena, odnosno 1,3 bilijuna dolara. To je obuhvaćalo strane investitore koji su štitili imovinu denominiranu u jenima, kao i špekulante koji su potencijalno posuđivali tu valutu radi financiranja carry trade strategija, što znači da se samo dio ukupnog iznosa nužno odnosio na ovu strategiju.
Noviji, ali znatno uži podaci Komisije za trgovanje robnim ročnicama pokazuju da su hedge fondovi smanjili svoje neto kratke pozicije u ročnicama (futuresima) i opcijama na jen za gotovo dvije trećine od kraja lipnja, kada su oklade na pad valute dosegnule najvišu razinu u posljednjih 19 godina. Takve pozicije mogu poslužiti kao pokazatelj spekulativnih carry trade strategija jer ova strategija podrazumijeva klađenje protiv valute koja služi za financiranje. Međutim, one obuhvaćaju samo dio pretpostavljene carry trade aktivnosti na globalnom deviznom tržištu, na kojem se dnevno trguje u vrijednosti od 9,6 bilijuna dolara.
Kako carry trade utječe na financijska tržišta?
Kada carry trade strategije postanu popularne, mogu usmjeriti velike količine novca preko granica u valute i imovinu s višim prinosima. Kada veliki broj investitora radi isto, ti tokovi mogu znatno oslabiti valutu s nižim prinosom, dok istodobno jačaju valutu s višim prinosom i imovinu koju su investitori kupili. Slabija valuta poskupljuje uvoz i može pojačati inflatorne pritiske, zbog čega bi središnja banka mogla biti primorana povećati kamatne stope. Jača valuta može ugroziti izvoznu konkurentnost zemlje i dovesti do ublažavanja monetarne politike.
Najveći utjecaj carry trade strategije obično se javlja kada se ciklus iznenada preokrene. Ako valuta s višim prinosom oslabi ili troškovi zaduživanja u valuti koja služi za financiranje porastu, investitori mogu požuriti zatvoriti svoje pozicije. Kod investitora koji koriste financijsku polugu, rastući gubici mogu izazvati i pozive za dopunu jamstvenog pologa (margin call), primoravajući ih na prodaju imovine kako bi prikupili gotovinu. To može izazvati povratnu spregu u kojoj pad cijena imovine stvara dodatne gubitke i prisilne prodaje. Budući da investitori mogu prodavati i dugu likvidnu imovinu kako bi pokrili gubitke, previranja se mogu proširiti i prerasti u širu tržišnu rasprodaju.
Zbog ovih karakteristika, carry trade se često smatra izvorom globalne financijske nestabilnosti i prenošenja kriza.
Naglo zatvaranje carry trade pozicija pridonijelo je tržišnim previranjima u srpnju i kolovozu 2024. godine, nakon što je BOJ povećao kamatne stope, a guverner Kazuo Ueda nagovijestio nova povećanja. Izgledi za više troškove zaduživanja u Japanu naveli su carry trgovce na zatvaranje pozicija financiranih u toj valuti. To je dodatno ojačalo jen u odnosu na popularne ciljne valute carry trade strategija, poput meksičkog pezosa. Japanske dionice također su pretrpjele gubitke jer je zatvaranje pozicija financiranih u jenima dodatno pojačalo širu tržišnu volatilnost. Između 31. srpnja i 5. kolovoza jen je ojačao za oko osam posto u odnosu na dolar, dok je meksički pezos oslabio za oko 13 posto prema jenu. Indeks Nikkei 225 pao je za 19 posto tijekom tog razdoblja.
- Uz pomoć Matthewa Burgessa