



text size
Globalna industrijska utakmica se rasplamsava. Dok smo prije nekoliko nedjelja posmatrali da li ruski i kineski proizvođači aviona imaju perspektivu da u narednim decenijama ugroze američke i evropske gigante, danas govorimo o industriji u kojoj se ta utakmica već uveliko vodi. Automobilska industrija je pritom posebna po tome što u svom proizvodnom procesu povezuje gotovo sve velike industrijske grane Evrope. Automobil koji izlazi iz fabrike rezultat je rada metalske, staklarske, tekstilne, mašinske, elektronske, hemijske i drugih industrija, kao i čitavog lanca dobavljača i usluga. Zbog toga promjena u automobilskoj industriji ne ostaje ograničena na proizvođače automobila. Ona se prenosi na čitavu evropsku ekonomiju.
A ona se upravo mijenja.
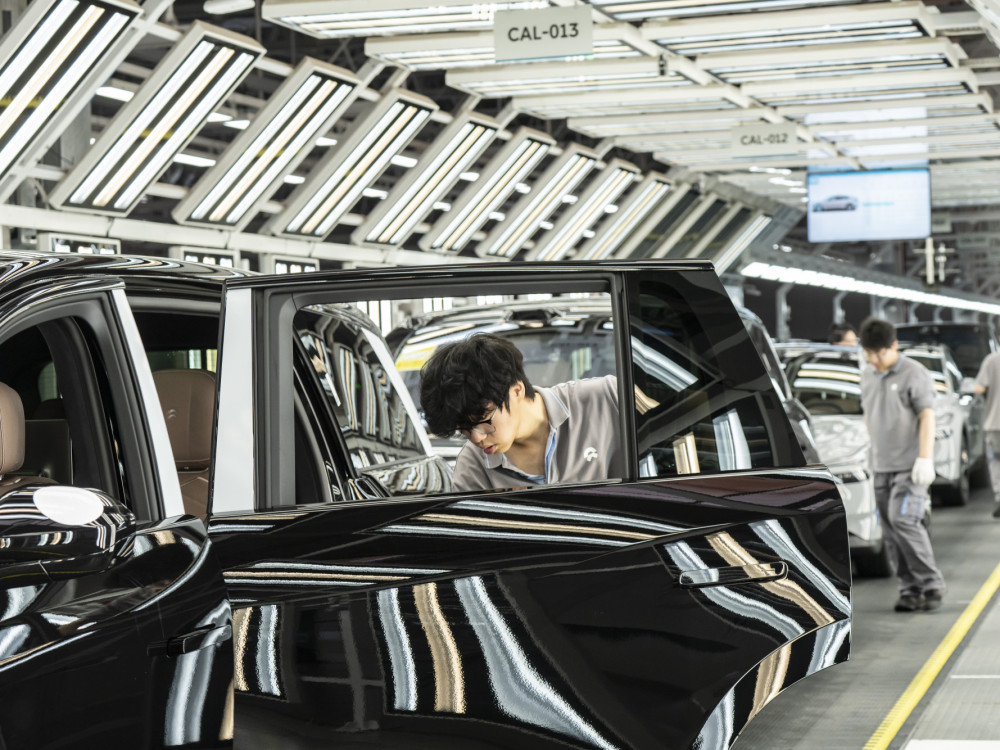
Automobilsku industriju potresaju velike tehnološke i tržišne promjene. Prelazak sa benzinskih i dizel motora na hibride i potpuno električna vozila mijenja način proizvodnje, strukturu dobavljača i tehnologiju samog automobila. Istovremeno se mijenja i geografska raspodjela industrijske moći. Kina je za samo nekoliko decenija od zemlje u kojoj su evropski, američki i japanski proizvođači uglavnom proizvodili za domaće tržište postala najveće svjetsko tržište automobila i jedan od najvažnijih centara njihove proizvodnje. Kineske kompanije sada pokušavaju da tu poziciju pretvore i u globalnu konkurentsku prednost. Dok su automobili sa motorima sa unutrašnjim sagorijevanjem decenijama nosili znakove BMW-a, Audija, Toyote, Volkswagena i drugih tradicionalnih proizvođača, elektrifikacija je otvorila prostor kompanijama poput BYD-a, Geelyja i drugih kineskih brendova.
BYD dominira na tržištu EV u Srbiji
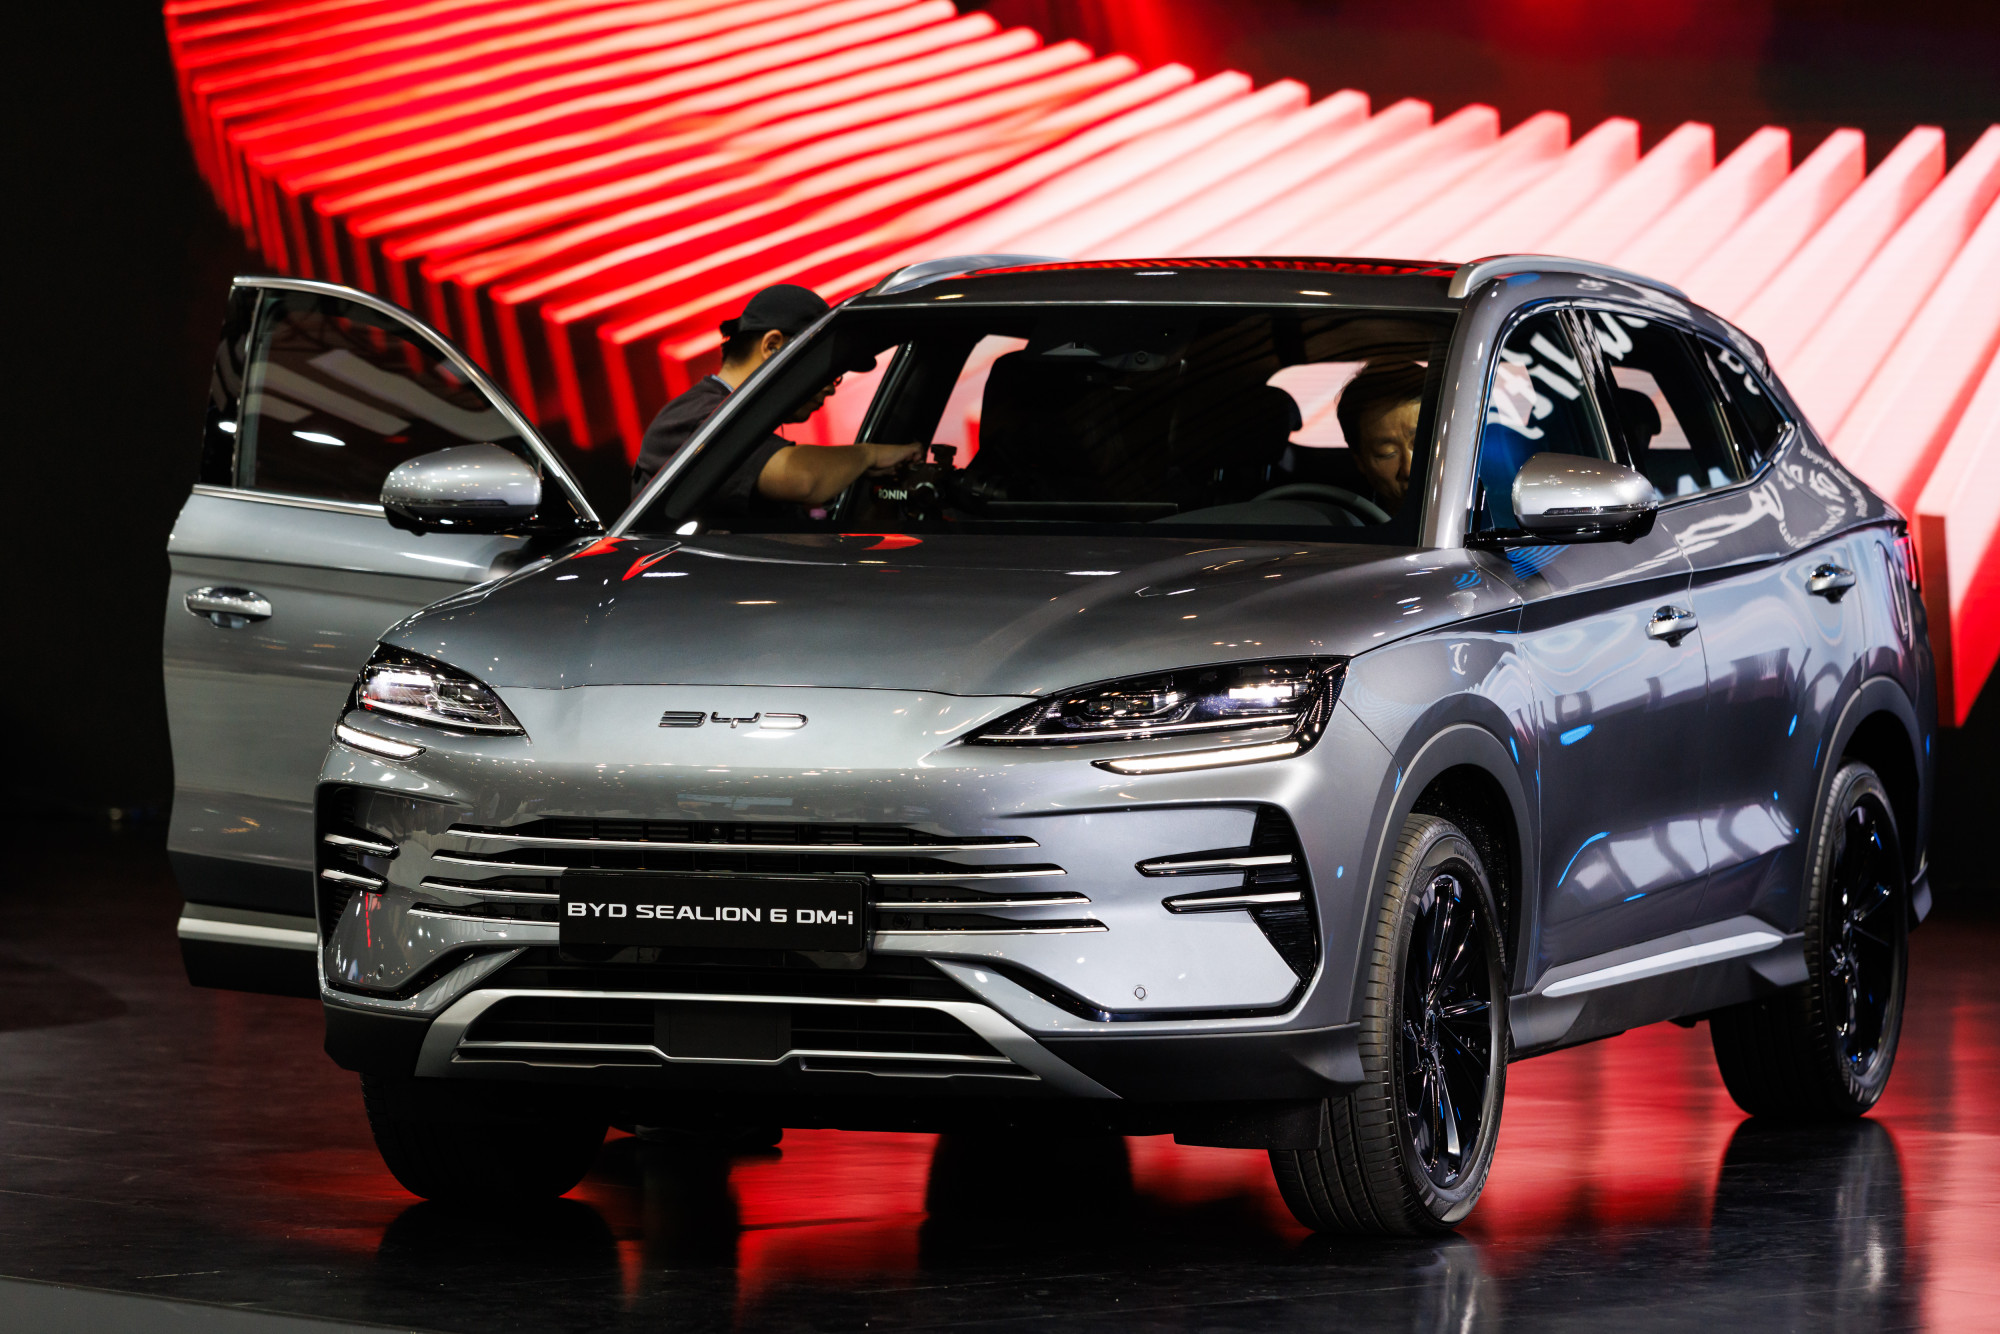
Promjena se vidi i na malim tržištima poput Srbije. U prvom polugodištu 2026. godine na srpskom tržištu prodato je 19.515 novih putničkih vozila, uz rast od 18,47 odsto u odnosu na isti period prethodne godine. BYD je sa 772 prodata automobila već stigao do sedmog mjesta među proizvođačima, dok je u segmentu potpuno električnih vozila njegov udio iznosio više od polovine tržišta. Srbija je premalo tržište da bi samo po sebi mijenjalo globalne odnose u industriji, ali je dobar pokazatelj brzine kojom se mjienja odnos kupaca prema kineskim automobilima. Oni više nisu samo jeftinija alternativa poznatim evropskim i japanskim brendovima, već sve ozbiljnija konkurencija u pogledu tehnologije, opreme i cene.
Ali ovo nije samo priča o električnim automobilima.
 Bloomberg
Kako je Kina stekla prednost u oblasti EV
To je priča o industrijskoj politici. Automobilska industrija je i ranije bila prostor takmičenja velikih ekonomskih sila. Druga polovina 20. vijeka donela je Evropi i SAD iskustvo sa japanskom konkurencijom. Japanski proizvođači su prvo osvojili domaće tržište, a zatim kvalitetom, pouzdanošću i cijenom postepeno povećavali svoj udio na američkom i evropskom tržištu. Kasnije je sličan proces prošla i Južna Koreja. Evropski proizvođači su uspjeli da odgovore i zadrže snažnu poziciju, između ostalog zato što su i sami imali razvijene dobavljačke lance, tehnologiju, kapital, snažne brendove i veliko domaće tržište.
Kineska konkurencija dolazi u drugačijem trenutku. Elektrifikacija je otvorila mogućnost da kompanije koje nisu decenijama ulagale u motore sa unutrašnjim sagorijevanjem izgrade prednost u novim tehnologijama. BYD je posebno zanimljiv jer je njegova istorija počela upravo u proizvodnji baterija. Kompanija je zatim razvijala elektromobile i veliki dio njihovih ključnih komponenti, što joj omogućava visok stepen vertikalne integracije. Kina je istovremeno izgradila dominantnu poziciju u velikom dijelu globalnog lanca proizvodnje baterija, od prerade sirovina do proizvodnje katoda, anoda i samih ćelija.
To je jedna od ključnih razlika između automobila budućnosti i automobila prethodnih generacija. Električno vozilo je mehanički jednostavnije, ali njegova proizvodnja zavisi od tehnologija i sirovina koje su geografski mnogo koncentrisanije. Dok je Evropa decenijama razvijala konkurentsku prednost u tradicionalnoj automobilskoj industriji, Kina je paralelno gradila pozicije u industrijama koje su postale ključne za elektrifikaciju. Kada je električni automobil počeo da prelazi iz budućnosti u sadašnjost, ta prednost postala je mnogo vidljivija.
Utakmica još nije gotova
Ipak, bilo bi pogrešno pretpostaviti da je ishod ove utakmice već odlučen. Evropski proizvođači i dalje imaju snažne brendove, veliko iskustvo u razvoju automobila, razvijenu proizvodnu bazu i veoma snažnu poziciju u premijum segmentu. Kineske kompanije se istovremeno suočavaju sa problemima sopstvenog tržišta. Intenzivna konkurencija i višak proizvodnih kapaciteta doveli su do cenovnog rata koji pritiska njihove profitne marže i tera proizvođače da sve više traže kupce na stranim tržištima. Dakle, pitanje nije da li će Kina jednostavno zameniti evropske proizvođače, već da li će evropske kompanije uspjeti da se prilagode dovoljno brzo da zadrže svoje mjesto u novoj industrijskoj strukturi.
Evropa pokušava da odgovori zaštitom domaće proizvodnje. Evropska unija je uvela dodatne carine na kineska električna vozila. To je zanimljiv paradoks evropske industrijske politike. Evropske zemlje godinama su kritikovale američke carine kao prepreku slobodnoj trgovini, a sada same koriste trgovinske barijere kako bi usporile pritisak kineske konkurencije na domaće proizvođače. Razlika je u tome što Brisel svoju politiku obrazlaže zaštitom od subvencionisane konkurencije i očuvanjem evropske industrijske baze, dok je Vašington carine mnogo šire koristio kao instrument ekonomske i strateške politike.
Međutim, carine imaju svoje granice.
 Bloomberg
Kineske kompanije mogu da odgovore tako što će dio proizvodnje preseliti u Evropu. BYD otvara fabriku u Segedinu krajem ove godine, a kineske kompanije ubrzano povećavaju proizvodne kapacitete van Kine. Kada mađarska fabrika počne da proizvodi automobile, oni će biti proizvedeni u Evropskoj uniji, iako će vlasništvo i kapital ostati kineski. Sličan princip već poznajemo iz Srbije: automobili koji se proizvode u Kragujevcu jesu dio srpske industrijske proizvodnje, iako kapital koji stoji iza kompanije nije domaći.
Time se mijenja i priroda konkurencije. Kina više ne pokušava samo da izveze automobil u Evropu. Njene kompanije pokušavaju da postanu deo evropskog proizvodnog sistema. Ako kineski proizvođači izgrade fabrike, mrežu dobavljača i servisnu infrastrukturu, granica između "kineskog" i "evropskog" automobila postaće sve manje jasna. Istovremeno, evropske kompanije pokušavaju da smanje sopstvenu zavisnost od Kine i zadrže proizvodnju i radna mjesta na kontinentu.
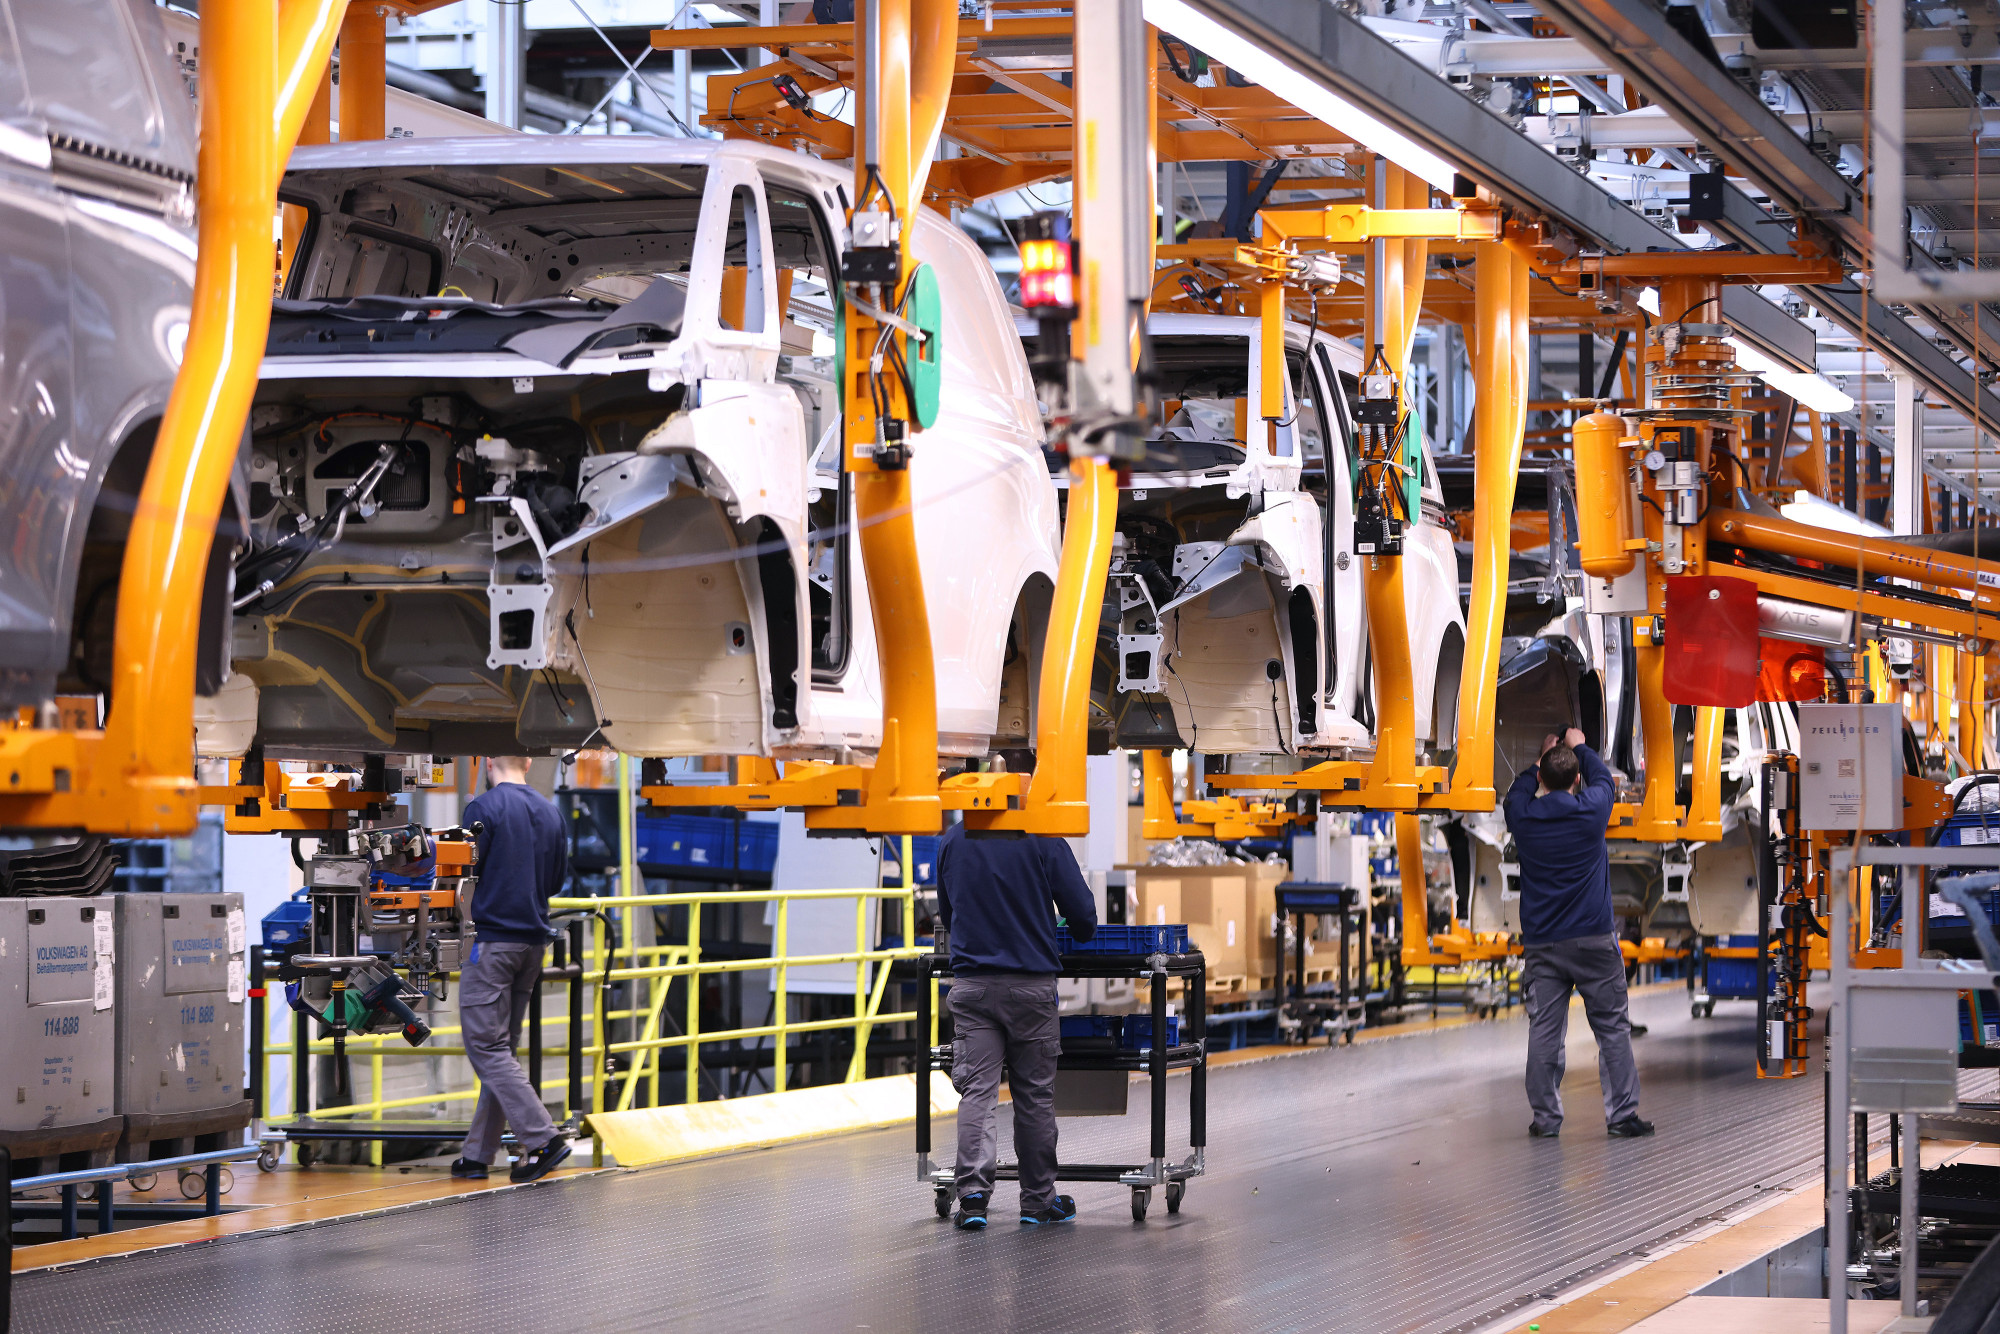
Za kupce je veća konkurencija uglavnom dobra vijest. Veći izbor i pritisak na proizvođače mogu donijeti niže cijene, bolju opremu i brži razvoj tehnologije. Za evropsku industriju, međutim, tranzicija je mnogo složenija. Volkswagen prolazi kroz jednu od najvećih reorganizacija u svojoj istoriji, koja uključuje smanjenje kapaciteta, zatvaranje potencijalno više fabrika i desetine hiljada ukinutih radnih mjesta.
Tada problem više nije samo industrijski.
Ulog Evrope prevazilazi auto-industriju
Za njemački grad čija je ekonomija decenijama zavisila od fabrike automobila, zatvaranje pogona nije samo odluka uprave jedne kompanije. To znači manje poslova, manje prihoda lokalne samouprave, pritisak na male dobavljače i trgovine, a dugoročno i pitanje šta će zamijeniti industriju koja je decenijama bila jedan od temelja lokalne ekonomije. Ista logika važi za veliki dio centralne i istočne Evrope, gdje su automobilske fabrike i mreža njihovih dobavljača postale jedan od najvažnijih izvora zaposlenosti i izvoza.
Zato se evropska automobilska tranzicija ne može posmatrati samo kroz broj prodatih električnih automobila. Za radnika u fabrici, dobavljača dijelova ili grad koji zavisi od jednog velikog poslodavca, pitanje nije koja tehnologija će biti dominantna za deset godina, već da li će posao koji danas postoji postojati i tada. Za vlade je pitanje još teže: koliko novca treba uložiti u zaštitu domaće industrije, koliko dugo subvencionisati proizvodnju i kupovinu, koliko koristiti carine i koliko dugo je moguće odlagati posljedice promjena koje tržište već nameće.
Ako je automobil decenijama bio jedan od simbola evropske industrijske snage, njegova transformacija mogla bi postati jedan od najvećih testova evropskog ekonomskog modela. To je razlog zbog kojeg je ova utakmica mnogo važnija od borbe nekoliko automobilskih kompanija za tržišni udeo. Ako Evropa izgubi dio svoje automobilske industrije, neće izgubiti samo fabrike. Izgubiće dio ekonomskog modela na kojem je gradila svoj prosperitet.
Komentar ne odražava nužno mišljenje uredništva Bloomberg Adrije i njenih vlasnika.