



text size
Kada su se 1970-ih pojavili novčani fondovi kao alternativa konvencionalnim štednim računima s većim prinosom, Amerikanci su masovno potrčali u svoje lokalne banke kako bi podigli svoj novac. Regionalni i lokalni zajmodavci, koji su dugo koristili te depozite klijenata za financiranje zajmova, otkrili su da im je najjeftiniji izvor financiranja gotovo preko noći presušio. Tisuće malih banaka – i zajmoprimci ovisni o tim lokalnim zajmovima – bili su prisiljeni preispitati svoje poslovne planove. I dandanas, banke imaju bilijune dolara manje nego što bi inače imale.
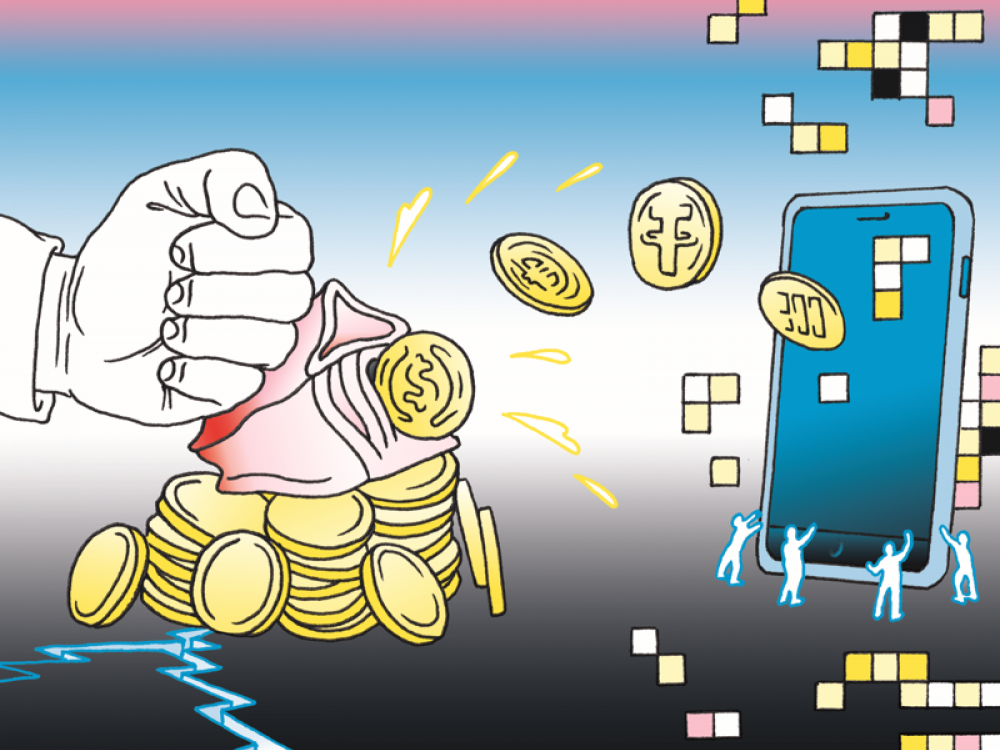
Pola stoljeća kasnije, lokalni i regionalni bankari uskoro će se suočiti s drugim konkurentom koji je zainteresiran za iste te ključne depozite: stabilne kriptovalute.
To je vrsta digitalne valute koju obično izdaju nebankarske institucije, ali koju podržava Ministarstvo financija i druge rezerve velikih banaka. Stabilne kriptovalute još nisu glavni oslonac u životima većine ljudi, ali Washington i Wall Street brzo ih prihvaćaju kao najnoviji trend u financijama. Za razliku od bitcoina i drugih kriptovaluta čija cijena jako fluktuira (što ih čini unosnima ili rizičnima za trgovanje, ovisno o tome kako na to gledate), stabilne kriptovalute su, pa, stabilne. Dizajnirane su za praćenje vrijednosti tradicionalnih valuta u omjeru jedan za jedan, što znači da papirnati euro u vašem fizičkom novčaniku vrijedi isto kao i euro stabilne kriptovalute u vašem digitalnom novčaniku.