



text size
U intervjuu s Micheleom Castorom, predsjednikom Uprave Intesa Sanpaolo Banke BiH, razgovaramo o budućnosti bankarstva, primjeni umjetne inteligencije, modernizaciji platne infrastrukture i novim prilikama za rast finansijskog sektora u Bosni i Hercegovini.
Novi izvori rasta
- Bankarski sektor ulazi u period u kojem visoke kamatne stope više neće biti glavni pokretač rasta prihoda. Gdje vidite novi prostor za rast banaka u BiH u narednih pet godina: u tradicionalnom kreditiranju, naknadama, upravljanju privatnim bogatstvom, osiguranju ili potpuno novim finansijskim uslugama?
Vjerujem da će sljedeća faza rasta banaka u Bosni i Hercegovini biti mnogo raznovrsnija nego ranije. Iako će tradicionalno kreditiranje ostati osnovna djelatnost, posebno kroz podršku malim i srednjim poduzećima, infrastrukturni projekti, investicije u energetsku tranziciju i stambeno finansiranje, neće više biti jedini pokretač rasta.
Najveća prilika počiva u tome da se postane širi finansijski partner za klijente. Kako zemlja nastavlja put ka dubljoj integraciji s evropskim tržištima, poduzeća i pojedinci će sve više zahtijevati savjetodavne usluge, rješenja za transakcijsko bankarstvo, digitalna plaćanja, upravljanje gotovinom, finansiranje trgovine, proizvode osiguranja i usluge vezane za investicije. To stvara značajan potencijal za prihode zasnovane na naknadama i nekreditnim aktivnostima.
Posebno obećavajuće područje je upravljanje privatnim bogatstvom. Iako je još uvijek u ranoj fazi u poređenju sa Zapadnom Evropom, primjećujemo rastući interes imućnih (affluent) pojedinaca i poduzetnika za štednju, diversifikaciju investicija i dugoročno finansijsko planiranje. Banke koje mogu spojiti lokalnu stručnost s međunarodnim znanjem bit će u dobroj poziciji da iskoriste ovu priliku.
Još jedan važan pokretač rasta bit će proizvodi bankoosiguranja i zaštite. Kako finansijska svijest raste, klijenti traže integrisana rješenja koja kombinuju bankarstvo, osiguranje i finansijsko planiranje u besprijekornom korisničkom iskustvu.
Na kraju, tehnologiju vidim kao ključni sastojak budućeg rasta. Digitalne usluge, instant plaćanja, personalizacija vođena podacima i korisnička podrška pokretana umjetnom inteligencijom omogućit će bankama da kreiraju nove vrijednosne ponude uz poboljšanje efikasnosti. U narednim godinama, uspješne banke neće biti one koje samo pružaju finansiranje, već one koje pomažu klijentima da se snađu u sve složenijim finansijskim i poslovnim okruženjima.
U Intesa Sanpaolo banci mi upravo idemo u ovom smjeru. Kroz naš pristup "Računajte na pravi savjet" cilj nam je pozicionirati se ne samo kao kreditor, već i kao pouzdan savjetnik koji pomaže domaćinstvima i poduzećima da rastu, ulažu, inoviraju i povezuju se s prilikama kako lokalno, tako i na međunarodnim tržištima.
Umjetna inteligencija (AI) i ograničenja algoritma
- Intesa Sanpaolo Grupa značajno ulaže u AI, uključujući generativnu i agentsku umjetnu inteligenciju. Koliko smo blizu trenutka kada AI više neće samo pomagati bankarima, već će početi donositi ili predlagati konkretne odluke za klijente, od procjene rizika do finansijskih proizvoda i investicija? Gdje je granica koju banka nikada ne bi smjela prepustiti algoritmu?
Umjetna inteligencija već transformiše bankarstvo, ali vjerujem da bismo trebali razlikovati pomaganje u donošenju odluka od donošenja odluka. Danas AI postaje izuzetno vrijedan element u pomaganju bankarima i klijentima da obrade ogromne količine informacija, identifikuju obrasce, efikasnije procjenjuju rizike i dobiju visoko personalizovane prijedloge. U narednim godinama sve češće ćemo viđati AI kako predlaže konkretne akcije, bilo u procjeni kreditne sposobnosti, sprečavanju prevara, raspodjeli portfolija ili identifikaciji najprikladnijih finansijskih proizvoda za potrebe klijenta.
Međutim, ne vjerujem da idemo ka budućnosti u kojoj su ključne finansijske odluke u potpunosti delegirane algoritmima. Bankarstvo je u osnovi izgrađeno na povjerenju, odgovornosti i dužnosti. Kada porodica uzme hipotekarni kredit, poduzetnik traži finansiranje za stratešku investiciju ili klijent povjeri svoju ušteđevinu, često postoje kvalitativni faktori koje ne mogu u potpunosti obuhvatiti samo i isključivo podaci.
Budući model će stoga biti kombinacija ljudske ekspertize i umjetne inteligencije. AI će značajno unaprijediti kvalitet, brzinu i dosljednost donošenja odluka, dok će bankari nastaviti pružati svoj način prosuđivanja, kontekst i odgovornost. U mnogim slučajevima, AI može preporučiti tok djelovanja, ali će čovjek ostati odgovoran za validaciju konačne odluke.
Granica koju nikada ne treba preći je potpuni prenos odgovornosti s ljudi na algoritme. Banke uvijek moraju osigurati ljudski nadzor u oblastima kao što su odluke o kreditiranju, prikladnost za ulaganje, zaštita klijenata, usklađenost s propisima i etička razmatranja. Klijenti zaslužuju transparentnost u načinu donošenja odluka i sigurnost da kvalifikovani stručnjak ostaje odgovoran za ishod.
U Intesa Sanpaolo banci, AI ne vidimo kao zamjenu za ljudske odnose, već kao moćan alat koji omogućava našim ljudima da manje vremena provode na rutinskim aktivnostima, a više vremena pružajući savjete i vrijednost prema klijentima. Na kraju, najuspješnije banke će biti one koje kombinuju efikasnost tehnologije s prosuđivanjem, povjerenjem i empatijom koje samo ljudi mogu pružiti.
Ko će "posjedovati" klijenta?
- Banke su tradicionalno kontrolisale gotovo cijeli odnos s klijentom, ali danas dio tog odnosa preuzimaju fintech kompanije, platne platforme i velike tehnološke kompanije. Ko će zaista "posjedovati" klijenta u budućnosti: banka koja drži njihov novac ili platforma preko koje oni svakodnevno upravljaju svojim finansijama?
Vjerujem da pravi pobjednik neće biti institucija koja drži novac, već ona koja svakodnevno zaslužuje povjerenje klijenata.
Historijski gledano, banke su posjedovale cijeli poslovni odnos jer su klijenti dolazili u njihovu banku radi plaćanja, štednje, finansiranja i savjeta. Danas je situacija drugačija. Klijenti svakodnevno komuniciraju s fintech aplikacijama, e-commerce platformama, digitalnim novčanicima i društvenim platformama, često čak i ne shvatajući da banka radi u pozadini.
Međutim, finansijske usluge se u konačnici grade na povjerenju. Kada je riječ o zaštiti štednje, dobijanju hipotekarnog kredita, finansiranju poslovanja ili planiranju dugoročnih ulaganja, klijenti i dalje očekuju stabilnost, sigurnost i regulatorne zaštite koje pružaju banke.
Dakle, ne vidim ovo kao borbu između banaka i platformi. Budućnost pripada onim institucijama koje kombinuju prednosti oba svijeta: povjerenje, stručnost i snagu bilansa stanja banke s jednostavnošću, brzinom i korisničkim iskustvom digitalne platforme.
U budućnosti će klijenti vjerovatno komunicirati kroz više kanala, ali institucija koja se uspješno integriše u svakodnevni finansijski život klijenta, a pritom nastavi pružati pouzdane savjete, bit će ona koja zaista "posjeduje" taj odnos.
Za banke to znači evoluciju od pružaoca proizvoda do pouzdanog finansijskog partnera uključenog u svakodnevne odluke klijenata i podržanog tehnologijom, podacima, a sve više i umjetnom inteligencijom. Vjerujem da tu leži budućnost.
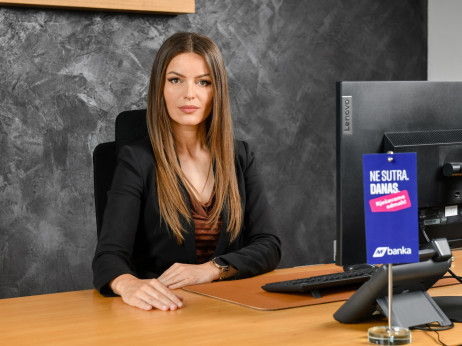
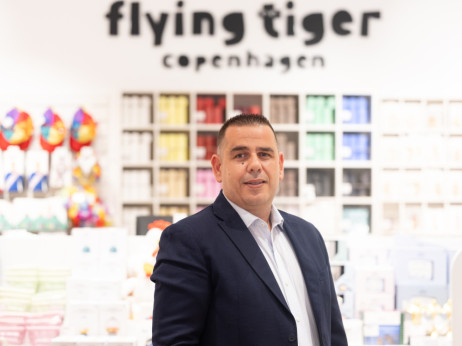
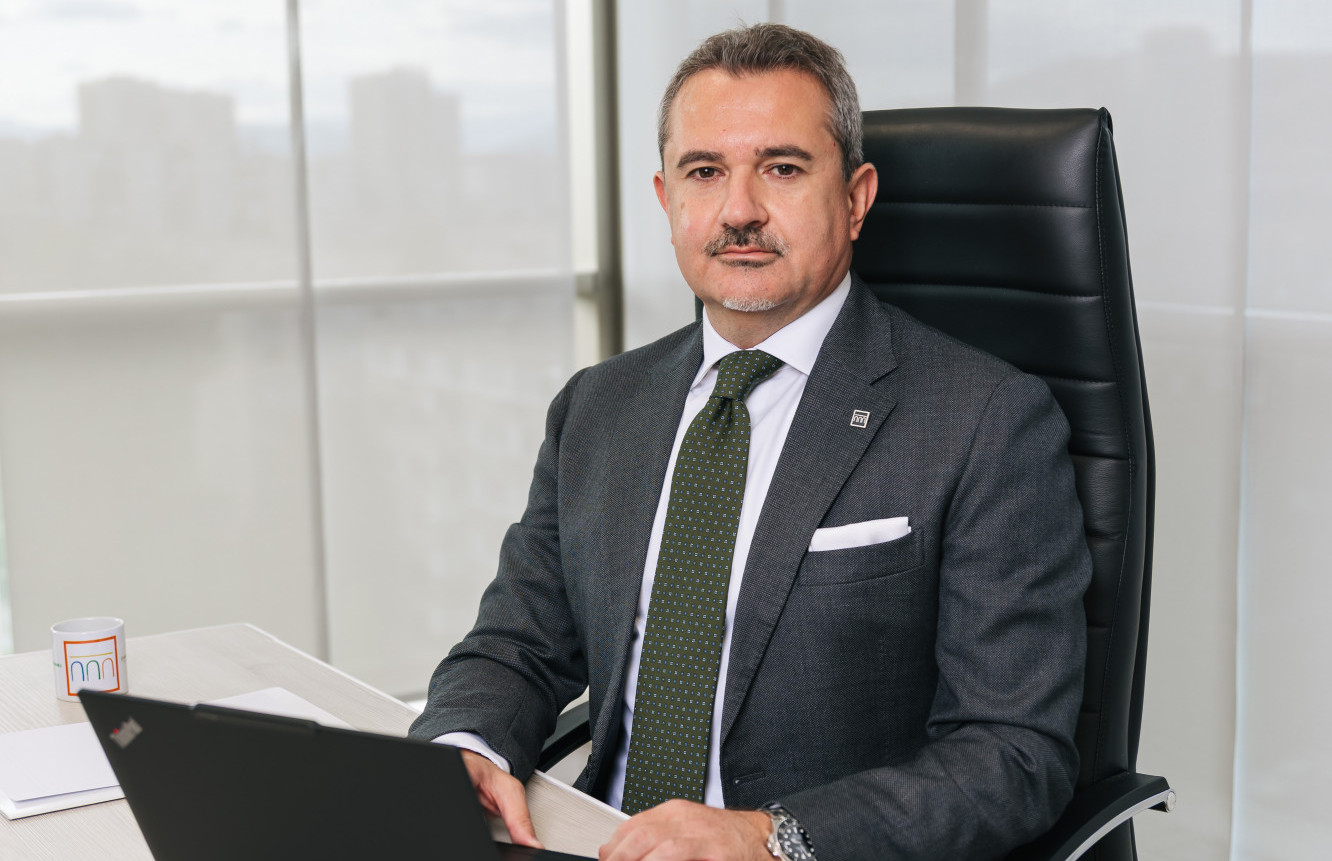
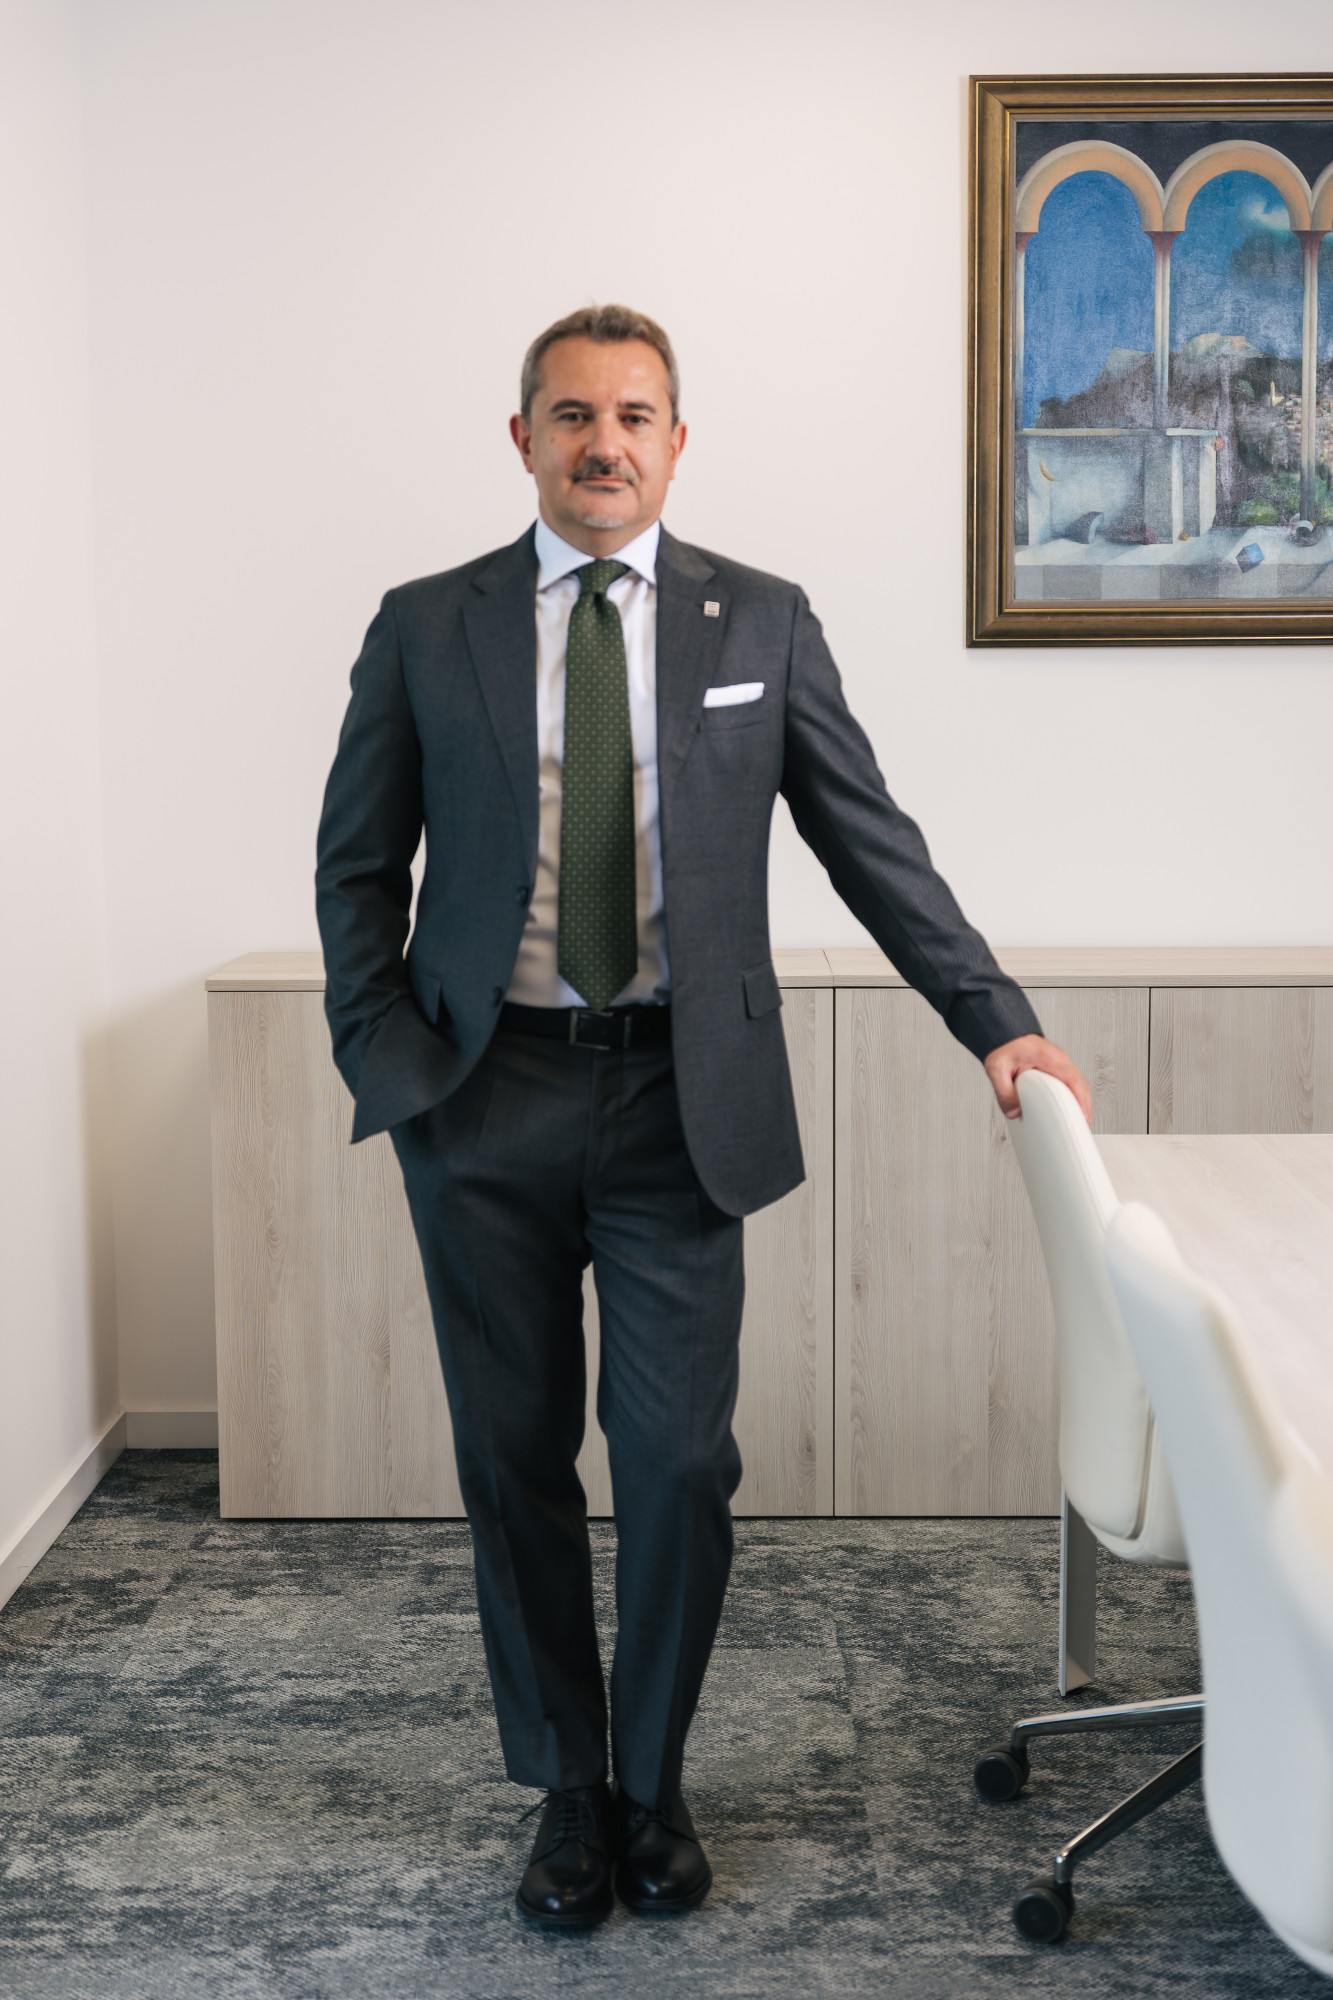 Foto: Intesa Sanpaolo Banka BiH. Michele Castoro, predsjednik Uprave Intesa Sanpaolo Banke BiH
Kapital ili projekti?
- Bankarski sektor u BiH je dobro kapitaliziran, likvidan i profitabilan, dok domaća ekonomija treba jači investicioni ciklus. Je li problem današnjice nedostatak kapitala ili nedostatak dovoljno kvalitetnih, velikih projekata koje banke mogu finansirati? I gdje vidite najveći neiskorišteni investicioni potencijal BiH?
Rekao bih da danas glavno ograničenje nije nedostatak kapitala. Bankarski sektor u Bosni i Hercegovini je dobro kapitaliziran, visoko likvidan i potpuno sposoban da podrži jači investicioni ciklus. Glavno ograničenje danas nije dostupnost kapitala, već potreba za daljnjim jačanjem baze zrelih, bankarski isplativih projekata koji mogu privući finansijska sredstva i efikasno se implementirati.
Banke mogu osigurati finansijska sredstva, ali održivi rast zahtijeva kombinaciju solidnih projekata, jasnih investicionih okvira i dugoročnog poslovnog povjerenja. U mnogim slučajevima, dostupna likvidnost premašuje broj dovoljno zrelih projekata spremnih za realizaciju, naročito u oblastima koje zahtijevaju značajna infrastrukturna ili industrijska ulaganja.
Gledajući unaprijed, vidim nekoliko oblasti neiskorištenog potencijala za Bosnu i Hercegovinu.
Prvo, infrastruktura. Nastavak ulaganja u transportne koridore, energetske mreže i digitalnu povezanost poboljšalo bi konkurentnost, unaprijedilo regionalnu integraciju i stvorilo prilike za domaće i strane investitore.
Drugo, obnovljivi izvori energije i zelena tranzicija. Bosna i Hercegovina ima značajan hidrološki, solarni i potencijal energije vjetra. Kako Evropa ubrzava svoju agendu dekarbonizacije, BiH je u dobroj poziciji da privuče investicije u projekte održive energije i povezane lance snabdijevanja.
Treće, napredne proizvodne i izvozno orijentirane industrije. BiH već ima koristi od snažne industrijske tradicije, kvalifikovane radne snage i blizine evropskih tržišta. Postoji značajan prostor za napredovanje u lancu vrijednosti i privlačenje dodatnih stranih direktnih investicija.
Na kraju, vjerujem da digitalizacija, inovacije i poduzetništvo imaju ogroman potencijal, posebno među malim i srednjim poduzećima. Sljedeća generacija rasta doći će ne samo od velikih infrastrukturnih projekata, već i od poduzeća koja uspješno usvajaju nove tehnologije, poboljšavaju produktivnost i šire se na međunarodnom nivou.
Iz bankarske perspektive, naša uloga je jasna: pružiti finansiranje, stručnost i savjetodavnu podršku koja pomaže da se ove prilike pretvore u konkretne investicije. Kapital je dostupan. Sada je prilika da se značajan ekonomski potencijal Bosne i Hercegovine pretvori u stabilan tok visokokvalitetnih, izvodivih projekata.
Banka 2030. godine
- Gledajući unaprijed ka 2030. godini, koja će to biti najveća promjena u bh. bankarstvu koju tržište još i danas potcjenjuje? Hoće li banka kakvu danas poznajemo tada i dalje izgledati kao banka?
Gledajući unaprijed ka 2030. godini, vjerujem da najveća promjena koju tržište još uvijek potcjenjuje nije sama tehnologija, već rastući značaj savjetovanja i partnerstva u bankarstvu.
Tokom narednih nekoliko godina, mnogi bankarski proizvodi i transakcije postat će sve više automatizovani. Plaćanja će biti brža i lakša, uključivanje klijenata uglavnom digitalno, a umjetna inteligencija će pomoći da se pojednostave mnoge svakodnevne bankarske interakcije. U Bosni i Hercegovini, kontinuirana modernizacija platne infrastrukture i postepeno usklađivanje s evropskim standardima dodatno će ubrzati ovaj trend.
Međutim, to ne znači da će banke postati manje relevantne. Zapravo, vjerujem da je suprotno. Kako pristup finansijskim proizvodima postaje lakši, a informacije široko dostupne, klijentima će sve više trebati pouzdana institucija sposobna da im pomogne u snalaženju u složenijem ekonomskom okruženju. Bilo da je riječ o poduzetniku koji planira investicije, porodici koja želi zaštititi i povećati svoju štednju ili poduzeću koje se širi na međunarodna tržišta, potreba za kvalitetnim savjetima će nastaviti rasti.
Zato vjerujem da se bankarska industrija razvija od transakcijskog modela ka modelu koji je više usmjeren na savjetovanje. Banke koje će uspjeti 2030. godine neće biti samo one s najboljom tehnologijom, već one koje mogu kombinovati digitalne sposobnosti, analitiku podataka i umjetnu inteligenciju s dubinskom ljudskom ekspertizom, znanjem sektora i pouzdanim odnosima.
Za korporativne klijente to znači prelazak s tradicionalnog kreditiranja i postajanje strateškim partnerom koji podržava rast, internacionalizaciju, investicije u održivost i poslovnu transformaciju. Za klijente segmenta stanovništva, to znači pružanje personalizovanog finansijskog savjetovanja u svakoj fazi života, pomažući im da donose bolje odluke u vezi sa štednjom, investicijama, finansiranjem i stvaranjem privatnog bogatstva.
Do 2030. godine banke će i dalje izgledati kao banke, jer će povjerenje, stabilnost i kvalitetno upravljanje rizicima ostati temeljni stubovi industrije. Ono što će se promijeniti jeste način na koji se banke odnose prema svojim klijentima. Bankarstvo će postati proaktivnije, više personalizovano i više integrisano u svakodnevni život i poslovne aktivnosti klijenata. Tehnologija će upravljati mnogim rutinskim procesima, dok će se ljudi fokusirati na ono što stvara najveću vrijednost: razumijevanje potreba, pružanje savjeta i izgradnju dugoročnih odnosa.
Prema mom mišljenju, budućnost bankarstva nije u zamjeni ljudskog faktora. Radi se o njegovom unapređenju. Institucije koje će uspjeti bit će one koje uspješno kombinuju efikasnost tehnologije s kvalitetom savjetodavnih usluga, stvarajući snažnije i značajnije odnose sa svojim klijentima, te podržavajući dugoročni razvoj ekonomije.
Nova faza platne infrastrukture
- BiH je ušla u novu fazu razvoja svoje platne infrastrukture i približavanja evropskim standardima. U kojoj mjeri će ove promjene zaista transformisati način na koji građani i poduzeća koriste banke, te šta vidite kao sljedeći veliki korak za domaće tržište?
Modernizacija platne infrastrukture Bosne i Hercegovine je mnogo više od tehničke nadogradnje. To je strateški korak koji ovu zemlju približava evropskim finansijskim standardima i značajno poboljšava iskustvo i za građane i za poduzeća.
Posebno važna prekretnica već je postignuta uspješnom implementacijom instant plaćanja u Bosni i Hercegovini, projekta realizovanog zahvaljujući viziji, liderstvu i snažnoj posvećenosti Centralne banke Bosne i Hercegovine. Ovo predstavlja veliki korak naprijed za domaći finansijski sektor i pokazuje sposobnost zemlje da usvoji moderna rješenja plaćanja usklađena s evropskim trendovima.
Za korisnike, utjecaj je trenutan i opipljiv. Plaćanja koja su ranije zahtijevala nekoliko sati ili čak cijeli radni dan, sada se mogu izvršiti u realnom vremenu, pružajući veću pogodnost, brzinu i fleksibilnost. Klijenti sve više očekuju da bankarske usluge budu dostupne odmah, bilo kada i bilo gdje, a instant plaćanja pomažu da se ovo očekivanje i ostvari.
Za poduzeća, prednosti su još značajnije. Brži ciklusi poravnanja poboljšavaju upravljanje likvidnošću, unapređuju planiranje novčanog toka i smanjuju operativne neefikasnosti. Mala i srednja poduzeća, koja čine kičmu BiH ekonomije, posebno imaju koristi od platne infrastrukture koja im omogućava efikasnije poslovanje i brži odgovor na tržišne prilike.
Iz šire ekonomske perspektive, moderni platni sistemi jačaju ukupnu konkurentnost zemlje. Oni olakšavaju trgovinu, podržavaju finansijsku inkluziju i stvaraju privlačnije okruženje za domaće i strane investicije.
Gledajući unaprijed, naredni veliki korak je jasan: integracija Bosne i Hercegovine u SEPA. To bi predstavljalo još jednu transformacijsku prekretnicu, omogućavajući brža, jednostavnija i isplativija euro plaćanja s evropskim partnerima. Za poduzeća koja se bave međunarodnom trgovinom i za građane koji žive, rade ili posluju preko granica, koristi bi bile značajne. SEPA bi dodatno smanjila barijere između Bosne i Hercegovine i evropskog tržišta, podržavajući dublju ekonomsku integraciju i jačajući evropski put zemlje.
Istovremeno, modernizacija plaćanja ne bi se trebala posmatrati kao konačno odredište. Ona je temelj na kojem će se graditi sljedeća generacija finansijskih usluga. Kako platna infrastruktura postaje brža i efikasnija, banke će imati veće mogućnosti za razvoj inovativnih usluga zasnovanih na podacima, digitalnim platformama i umjetnoj inteligenciji.
Na kraju, prava transformacija nije samo u bržem kretanju novca. Radi se o stvaranju povezanijeg, inovativnijeg i korisnički orijentisanog finansijskog ekosistema. Instant plaćanja su bila veliki prvi korak. SEPA je sljedeći.
Zajedno će pomoći ubrzati modernizaciju finansijskog sektora Bosne i Hercegovine i stvoriti nove prilike za građane, poduzeća i ekonomiju u cjelini.
Makro rizici u narednih 12–24 mjeseca
- Geopolitička neizvjesnost, slabiji rast u nekim evropskim ekonomijama i promjenjivi finansijski uslovi direktno se prenose na mala tržišta poput BiH. Koji makroekonomski rizik danas najviše pratite i šta bi moglo imati najveći utjecaj na banke i njihove klijente u BiH u narednih od 12 do 24 mjeseca?
Rizik koji najviše pratim nije samo jedan ekonomski pokazatelj, već kombinacija sporijeg evropskog rasta i rastuće geopolitičke neizvjesnosti. Bosna i Hercegovina je visoko otvorena i sve integrisanija evropska ekonomija, što znači da se kretanja na međunarodnim tržištima prirodno prenose kroz trgovinu, tokove investicija, lance snabdijevanja i poslovno povjerenje.
Evropska unija ostaje najvažniji ekonomski partner zemlje, pa svako produženo usporavanje na ključnim tržištima poput Njemačke, Italije ili Austrije može utejcati na potražnju za izvozom, industrijsku proizvodnju i, na kraju, investicione aktivnosti u Bosni i Hercegovini. Istovremeno, BiH je u posljednjim godinama pokazala izuzetnu otpornost, podržanu stabilnim ekonomskim rastom, niskim javnim dugom, dobro kapitaliziranim bankarskim sektorom i sve većom integracijom s evropskim ekonomskim i finansijskim okvirima. Ipak, dugoročni rast će i dalje biti usko povezan sa snagom šire evropske ekonomije.
Istovremeno, geopolitičke tenzije postale su prepoznatljiva karakteristika globalnog okruženja. Čak i kada Bosna i Hercegovina nije direktno pogođena, geopolitički događaji mogu utjecati na cijene energije, inflacijska očekivanja, povjerenje investitora i ukupne uslove na finansijskim tržištima. Poduzeća obično odgađaju investicione odluke kada neizvjesnost raste, što može direktno utjecati na ekonomsku aktivnost i otvaranje radnih mjesta.
Iz bankarske perspektive, najvažniji izazov u narednih od 12 do 24 mjeseca bit će održavanje povjerenja i podrška investicijama. Bankarski sektor ulazi u ovaj period iz pozicije snage, sa solidnom kapitalizacijom, jakom likvidnošću i zdravim kvalitetom imovine. Ova otpornost pruža važnu zaštitu od vanjskih šokova i omogućava bankama da nastave podržavati domaćinstva, poduzetnike i poduzeća čak i u zahtjevnijem okruženju.
Gledajući unaprijed, vjerujem da najveći rizik nije sama finansijska nestabilnost, već mogućnost da neizvjesnost odgađa investicione odluke i usporava modernizaciju ekonomije. Bosna i Hercegovina ima značajan potencijal, naročito u razvoju infrastrukture, energetskoj tranziciji, digitalizaciji i industrijama orijentisanim na izvoz. Nastavak ulaganja u ove oblasti je ključan za jačanje produktivnosti, konkurentnosti i dugoročnog ekonomskog rasta.
Banke moraju ostati stabilni i pouzdani partneri, pomažući klijentima da se snađu u neizvjesnosti dok nastavljaju finansirati projekte koji stvaraju održivu vrijednost za ekonomiju. Historija dosljedno pokazuje da su poduzeća i ekonomije koje nastavljaju ulagati tokom perioda neizvjesnosti često najbolje pozicionirane da ubrzaju rast kada se uslovi poboljšaju. Kroz odgovorno kreditiranje, savjetodavnu podršku i dugoročna partnerstva, banke mogu igrati važnu ulogu u osiguravanju da privremena neizvjesnost ne postane ograničenje za budući razvoj.
Sadržaj nastao u saradnji s kompanijom Intesa Sanpaolo Banka BiH.