

text size
Evropske akcije bilježe nestabilan početak mjeseca koji je historijski najlošiji u godini. Makroekonomski izgledi postaju sve neizvjesniji, cijene energenata kontinuirano rastu, a Evropska centralna banka (ECB) - koja je tek prošlog mjeseca drugi put ove godine podigla troškove zaduživanja - ne isključuje dalje povećanje kamatnih stopa do kraja godine.
Nakon pet mjeseci rasta, evropska tržišta akcija ulaze u period koji se posljednjih godina pokazao izazovnim za ulagače. Tokom proteklih pet godina indeks Stoxx Europe 600 u septembru je bilježio prosječan gubitak od 2,1 odsto. Zaključno s ponedjeljkom, indeks je u tom mjesecu izgubio približno 1,8 odsto svoje vrijednosti.
Znakovi trenda hlađenja pojavili su se već u avgustu. Do 20. avgusta, Stoxx 600 je padao sedam uzastopnih trgovačkih dana nakon što je ranije u mjesecu dostigao rekordni nivo. Iako su padovi bili relativno skromni i indeks se potom oporavio, opklade protiv Euro Stoxx 50 i njemačkog DAX-a počele su da se akumuliraju na terminskim tržištima.
Istovremeno, evropskim akcijama trgovalo se po vrijednostima nešto iznad njihovih dugoročnih prosjeka. Odnos cijene i zarade (P/E) za Stoxx 600 iznosio je približno 15, u poređenju s desetogodišnjim prosjekom od 14,5. Analitičari su procijenili da još uvijek postoji prostor za dalji rast, ali kombinacija viših vrijednosti, rastućih cijena nafte i volatilnosti tržišta obveznica mogla bi da izazove izraženije fluktuacije.
Evropski upravljači imovinom postaju manje optimistični prema akcijama u regionu. Predviđaju da će rast evropskih akcija ove godine izgubiti zamah, dok će američka tržišta i tržišta u razvoju nastaviti da rastu. Bloombergovo istraživanje sprovedeno među 22 evropske privatne banke i upravljača imovinom otkrilo je da samo sedam ima prekomjernu poziciju u evropskim akcijama, dok je 11 bilo neutralno, a četiri su imala nedovoljnu poziciju. Na početku godine, deset ispitanika bilo je optimistično u pogledu regiona, a samo jedan pesimističan.
Oprez investitora
"Raspoloženje investitora u Evropi je opreznije i rezervisanije", rekla je Barbara Gačnik, rukovoditeljka upravljanja investicijama u Sava Infondu. "Korporativni menadžerski timovi bili su izuzetno oprezni u svojim prognozama, često ističući visoke troškove energije u Evropi, strogu regulativu i geopolitičke rizike - uključujući trgovinske napetosti između SAD, Kine i EU."
Naglašava da investitori trenutno favorizuju kompanije sa snažnim slobodnim novčanim tokom i one koje najavljuju otkup akcija ili veće dividende, dok nastoje da izbjegavaju ciklične sektore. "U predstojećim tromjesečjima evropski investitori će mnogo više pažnje posvetiti putanji monetarne politike i uticaju strukturnih reformi na konkurentnost evropskih industrijskih kompanija."
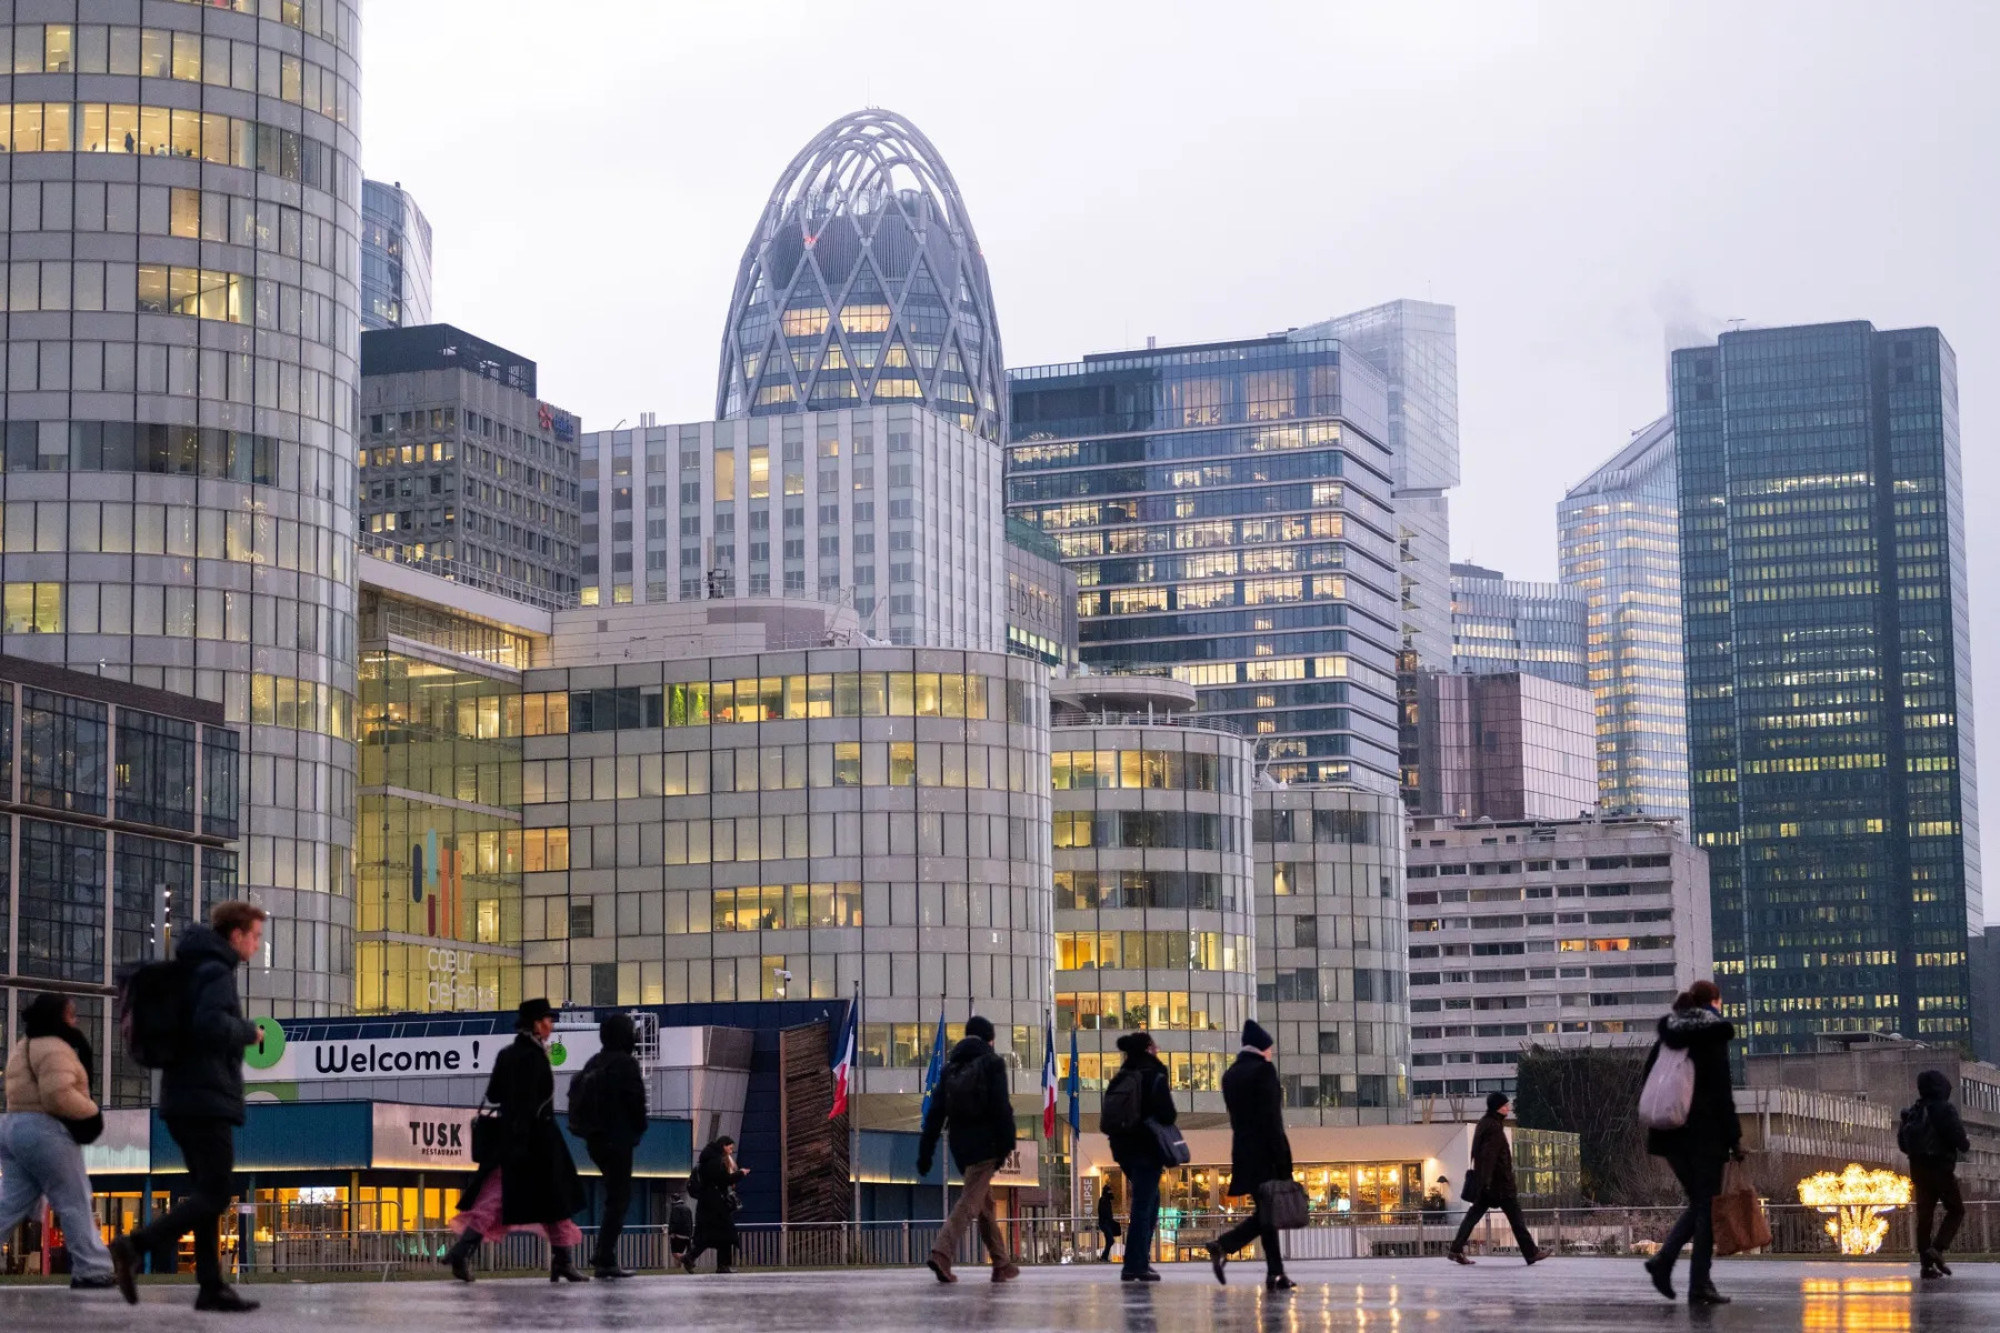 Bloomberg
Evropske akcije podržavaju solidni korporativni rezultati i otpornija evropska privreda, uprkos strožoj monetarnoj politici i rastućim cijenama energije. Uprkos tekućoj krizi u Zalivu, ECB je tokom svoje posljednje odluke o kamatnim stopama neznatno povisio svoje prognoze privrednog rasta za 2026. i 2027. godinu, pripisujući to snažnoj domaćoj potrošnji, robusnom tržištu rada i javnim ulaganjima.
Rat u Iranu i njegov uticaj na cijene nafte bili su primarni izvori neizvjesnosti. Veći troškovi energije povećavaju inflacione rizike i povećavaju vjerovatnoću da će centralne banke povećati kamatne stope više nego što su investitori očekivali. Prema ECB-u, dodatni izvori neizvjesnosti uključuju političku situaciju u Francuskoj i predstojeće američke izbore na polovini mandata.
Dodatan izvor neizvjesnosti jeste moguća eskalacija trgovinskih napetosti između Brisela i Pekinga. To bi moglo da utiče na brojne evropske industrijske kompanije. EU do oktobra namjerava da postigne konkretan napredak u uravnoteženju trgovinskih odnosa sa Kinom. Evropski komesar za trgovinu Maroš Šefčovič upozorava da kineski izvoz u EU nastavlja da raste, dok se tržišni udio evropskih kompanija u Kini smanjuje. Prema njegovom mišljenju, takav trend je za EU neodrživ.
"Budući da mnoge velike evropske kompanije u velikoj mjeri zavise od globalne trgovine, sudbina njihove dobiti u drugoj polovini 2026. godine u velikoj mjeri će zavisiti od stabilizacije kineske privrede", dodala je Gačnik.
Šta je sa rastom do kraja godine?
Prema anketi agencije Reuters sprovedenoj krajem avgusta, očekuje se da će evropske akcije do kraja godine bilježiti tek umjeren rast jer geopolitički rizici prigušuju optimizam povezan sa snažnim poslovnim rezultatima kompanija.
Anketirani analitičari očekuju da će panevropski indeks Stoxx 600 završiti 2026. godinu na nivou od 670 poena, što je približno 4,8 odsto iznad trenutnih vrijednosti. To bi predstavljalo rekordnu vrijednost indeksa i dovelo do njegovog godišnjeg rasta od više od 13 odsto, nakon porasta od gotovo 17 odsto u 2025. godini.
"Drugo tromjesečje obe+ilježilo je pitanje odakle će poteći sljedeća faza rasta. U Evropi tržište provjerava mogu li energetski sektor i sektor sirovina nastaviti da nadoknađuju slabiju tražnju u drugim oblastima - posebno unutar dijelova industrijskog i automobilskog sektora", izjavio je Tomislav Apollonio, rukovodilac tima za brokerske poslove u OTP banci.
Više nema smisla posmatrati evropsko tržište kao jedinstvenu cjelinu kojom dominira spor privredni rast; umjesto toga, fokus bi trebalo prebaciti na ključne tematske promjene, istakla je u svojoj analizi Silvana Milić, analitičarka Bloomberg Adrije. Ona procjenjuje da bi selektivan odabir akcija unutar odbrambenog i energetskog sektora, kao i u tehnološkim nišama, mogao da donese natprosječne prinose.
"Druga polovina 2026. godine mogla bi da označi početak novog evropskog investicionog ciklusa u kojem će energetska bezbjednost, elektrifikacija, modernizacija mreže, odbrambena autonomija i strateška tehnološka nezavisnost istovremeno postati pokretači rasta kapitalnih ulaganja, prihoda i dobiti evropskih kompanija", dodala je.