



text size
Prirodne katastrofe i ekstremne vremenske prilike sve češće pogađaju region Zapadnog Balkana, ostavljajući iza sebe velike materijalne štete i dodatni pritisak na javne finansije. Podaci pokazuju da prosječan jaz u osiguranju od katastrofalnih rizika u regiji iznosi oko 91 odsto, što znači da najveći dio potencijalnih gubitaka nije pokriven osiguranjem.
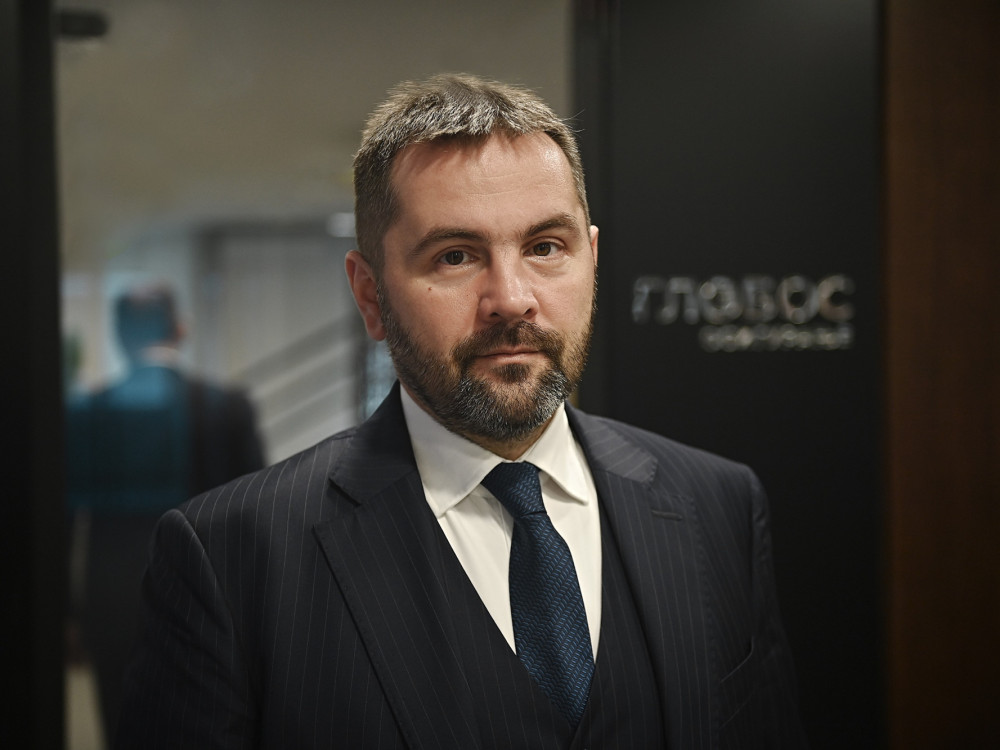
O tome kako taj pristup promijeniti, odnosno kako preći sa reagovanja i saniranja šteta nakon katastrofe na pravovremenu finansijsku zaštitu, kao i o modelima koji bi mogli biti primijenjeni u Bosni i Hercegovini i regionu, za Bloomberg Adriju je govorio Siniša Pratljačić, CEO švajcarske kompanije EUROPA Re, specijalizovane za osiguranje i reosiguranje rizika od prirodnih katastrofa.
"Osiguranje od katastrofa još nije postalo uobičajen dio planiranja finansijske zaštite. Mnogi građani i preduzeća potcjenjuju rizik dok se nesreća ne dogodi", poručuje Pratljačić.
Čitaj više
Šta donosi Super El Nino? Topla zima nije nužno dobra vijest za ekonomiju BiH
Posljedice vremenskih ekstrema već se prelijevaju na različite dijelove ekonomije.
24.09.2026

Zašto je osiguranje nekretnina u BiH i dalje izuzetak, a ne pravilo
Tržišni podaci ukazuju na rast premije, ali i na dubok jaz između formalno zaključenih polisa i stvarnog obima pokrića.
20.01.2026
Šumski požari postaju sve skuplji: Ko snosi najveći teret
Osiguravajuće kuće sve češće koriste katastrofalne obveznice kako bi vrlo visok rizik od šumskih požara prebacile na tržišta kapitala.
03.08.2026
Sredstva i mehanizme za oporavak neophodno je pripremiti prije nesreće
EUROPA Re je specijalizovana upravo za ono što je sve važnije za ovaj region - (re)osiguranje rizika prirodnih katastrofa i vremenskih nepogoda. Koliko je danas veliki protection gap u zemljama regije i šta je njegov glavni uzrok: cijena osiguranja, nedovoljna svijest ili nedostatak odgovarajućih proizvoda?
Jaz između šteta od prirodnih katastrofa i onoga što je pokriveno osiguranjem na Zapadnom Balkanu i dalje je veoma velik. Analize koje pratimo u sektoru osiguranja i reosiguranja pokazuju da za pet posmatranih rizika, sušu, zemljotres, poplave, snažne oluje i ekstremne zimske vremenske prilike, prosječan jaz iznosi oko 91 odsto, u poređenju sa oko 69 odsto u Evropi.
Kod poplava iznosi oko 84 odsto, a kod zemljotresa oko 95 odsto. Te brojke jasno govore koliko su domaćinstva, preduzeća i javne finansije izloženi kada se katastrofa dogodi. Među najranjivijima su poljoprivrednici, za koje suša, poplava ili oluja mogu da znače gubitak prihoda od čitave sezone.
Bosna i Hercegovina je upečatljiv primjer. Poplave su 2014. godine teško pogodile Republiku Srpsku, posebno Doboj, Šamac i Bijeljinu. Deset godina kasnije, u oktobru 2024, zemlja se ponovo suočila sa razornim poplavama i klizištima, ovoga puta naročito na području Jablanice i Konjica, kao i u dijelovima srednje Bosne.
Katastrofe ne pogađaju uvek ista mjesta, ali se rizik vraća, a posljedice mogu biti izuzetno teške. Zato je važno da reagujemo unaprijed: da smanjujemo rizik gdje možemo i obezbijedimo finansijsku zaštitu za štete koje ne možemo spriječiti.
Na pitanje šta je glavni uzrok, ne bih izdvojio samo cijenu, svijest ili ponudu proizvoda. Presudno je to što osiguranje od katastrofa još nije postalo uobičajen dio planiranja finansijske zaštite. Mnogi građani i preduzeća potcjenjuju rizik dok se nesreća ne dogodi. Cijena tada može biti prepreka, naročito za ranjiva domaćinstva, a ponuda mora biti jednostavnija i prilagođenija lokalnim opasnostima. Zato su potrebni i jasna komunikacija i pristupačni proizvodi, ali i saradnja države, osiguravača i reosiguravača.
Cilj je da sredstva za oporavak budu obezbijeđena prije katastrofe, umjesto da se tek poslije nje traže. Upravo na tome EUROPA Re već godinama radi, uspješno razvijajući i sprovodeći rješenja u našem regionu, ali i u drugim dijelovima svijeta.
 Fena
Republika Srpska je i ranije bila dio razgovora o razvoju regionalnih rješenja za osiguranje od poplava, zemljotresa i drugih katastrofalnih rizika. Šta se od tada promijenilo i šta bi danas bio realan model za aktiviranje takvog tržišta u RS?
Republika Srpska je i prije desetak godina bila uključena u razgovore o tome kako se rizici od poplava, zemljotresa i drugih katastrofa mogu prenijeti na tržište osiguranja i reosiguranja. EUROPA Re je još tada radila na mogućim modelima. Međutim, za njihovu primjenu potrebni su usaglašeni prioriteti institucija, spremnost tržišta i dugoročna posvećenost svih učesnika. Ti uslovi su se u to vrijeme tek razvijali. Ne bih to opisao kao nedostatak interesa, već kao fazu u kojoj finansijska zaštita od katastrofa još nije bila prepoznata kao sastavni dio upravljanja rizikom.
Danas su posljedice takvog rizika mnogo vidljivije. Poplave ne ostavljaju samo trošak u budžetu i štetu na imovini, one ugrožavaju živote, prekidaju poslovanje i usporavaju oporavak čitavih zajednica. Ne možemo predvidjeti tačan trenutak ni razmjere svake katastrofe, ali znamo kojim smo rizicima izloženi i upravo zato moramo da planiramo i djelujemo na vrijeme.
Uz sve izraženije klimatske rizike, više nije dovoljno oslanjati se prvenstveno na pomoć i izdvajanja nakon katastrofe. Takav odgovor je često spor, zavisi od raspoloživih sredstava i dolazi onda kada je ljudima i privredi pomoć već hitno potrebna.
Zato vjerujem da je sada pravi trenutak za prelazak sa reagovanja poslije katastrofe na zaštitu koja se priprema unaprijed. EUROPA Re već ima prijedlog modela za Republiku Srpsku, zasnovan na saradnji javnog sektora, osiguravača i reosiguravača, kroz koji bi se ključni rizici pokrivali na organizovan i finansijski održiv način. Bilo bi nam zadovoljstvo da ga predstavimo na DORS-u 2026 i otvorimo razgovor o tome kako bi mogao postepeno da se primjeni u Republici Srpskoj. To je promjena pristupa koju su mnoge zemlje već prihvatile, sredstva i mehanizmi za oporavak pripremaju se prije nesreće, kada još imamo priliku da zaštitimo živote, imovinu i stabilnost javnih finansija.
Država i lokalne vlasti mogu unaprijed ugovoriti pokriće
Klimatski rizici postaju sve teži za procjenu i osiguranje. Da li će tradicionalni modeli osiguranja biti dovoljni ili ćemo morati mnogo više koristiti druge parametre, sofisticirane modele i druge oblike risk transfera?
Klimatski rizici postaju sve češći i ozbiljniji. Tradicionalno osiguranje ostaje važno, ali samo teško može da obezbijedi pristupačnu zaštitu od velikih katastrofa. Zato su potrebni preciznija procjena rizika i modeli koji kombinuju osiguranje, reosiguranje i podršku javnog sektora.
Država i lokalne vlasti imaju ključnu ulogu jer poslije katastrofe već finansiraju hitnu pomoć i obnovu. Umjesto da sredstva traže tek nakon što se katastrofa dogodi, mogu unaprijed ugovoriti pokriće koje obezbjeđuje brzu finansijsku podršku budžetu. Jedna od mogućnosti je parametarsko osiguranje, kod kojeg se isplata pokreće kada, na primjer, količina padavina ili nivo vode dostigne unaprijed utvrđeni prag.
Mi u EUROPA Re takva rješenja prilagođavamo lokalnim rizicima i prioritetima države, koja određuje koje najranjivije grupe želi da zaštiti. U Sjevernoj Makedoniji radimo na nacionalnom sistemu poljoprivrednog osiguranja, u Uzbekistanu sa Swiss Re podržavamo razvoj osiguranja za male proizvođače voća i povrća, a u Hondurasu razvijamo parametarsku zaštitu za radnike u proizvodnji. To je pristup koji istovremeno pruža zaštitu ljudima i smanjuje pritisak na javni budžet.
 Donja Jablanica (Vlada Kantona Sarajevo)
Kada govorimo o velikim poplavama, zemljotresima ili sušama, šteta može višestruko premašiti kapacitet pojedinačnog osiguravača. Kako bi trebalo povezati osiguravače, reosiguravače, javni sektor i međunarodne institucije da bi jedna zemlja imala sistemsku finansijsku zaštitu od katastrofalnih rizika?
Kao što sam već rekao, zaštita od katastrofa mora da se pripremi prije nego što se one dogode. Poplave i klizišta u Bosni i Hercegovini 2024. godine pokazali su razmjere mogućeg udara: prema procjeni domaćih vlasti koju je objavila Evropska komisija, direktna šteta iznosila je oko 842 miliona evra. Rizik te veličine ne može se prepustiti pojedinačnim osiguravajućim društvima, niti se može računati da će budžet sam podnijeti sve posljedice.
U središtu rješenja moraju biti javni sektor i reosiguranje. Nadležne vlasti treba da odluče koga i šta žele da zaštite, izaberu odgovarajući model i unaprijed obezbijede sredstva za njegovu primjenu.
Reosiguravači mogu da pomognu u procjeni i prenosu velikih rizika i obezbijede finansijski kapacitet koji domaće tržište samo nema. Osiguravajuća društva pritom mogu da učestvuju u sprovođenju programa, bez očekivanja da sama nose katastrofalni rizik.
Međunarodna pomoć je dragocjena, ali, uz sve češće katastrofe, ne možemo pretpostaviti da će poslije svakog događaja stići dovoljno brzo ili u dovoljnom iznosu. Mi u EUROPA Re želimo da sa nadležnim vlastima gradimo rješenja koja sredstva za hitan odgovor obezbjeđuju unapred. Tako se štite građani, ubrzava oporavak i smanjuje pritisak na javni budžet.